
Der Ersatzakku für das Business-Notebook wird vom Hersteller nicht mehr geführt. Es gibt ihn nur noch bei einem Refurbished-Händler, und der will sofort bezahlt werden. Die Buchhaltung fragt, was auf der Rechnung stehen wird und ob sich daraus Vorsteuer ziehen lässt.
Die kurze Antwort: Vorsteuer gibt es nur, wenn die Rechnung die Umsatzsteuer ausweist. Bis 250 Euro Gesamtbetrag genügen dafür Bruttobetrag und Steuersatz (§ 33 UStDV). Bei differenzbesteuerter Ware gibt es nichts abzuziehen. Solche Einmalbedarfe stehen in keinem Katalog; was dann bleibt, steht unter Wenn der Einkauf nicht direkt bestellen kann.
Hinweis: Der Text beschreibt Händler in Deutschland und ist keine Steuerberatung. Im Zweifel fragen Sie Ihre Steuerberatung. Stand: Oktober 2026.
Kann ich bei Refurbished-Geräten als Firma die Vorsteuer abziehen?
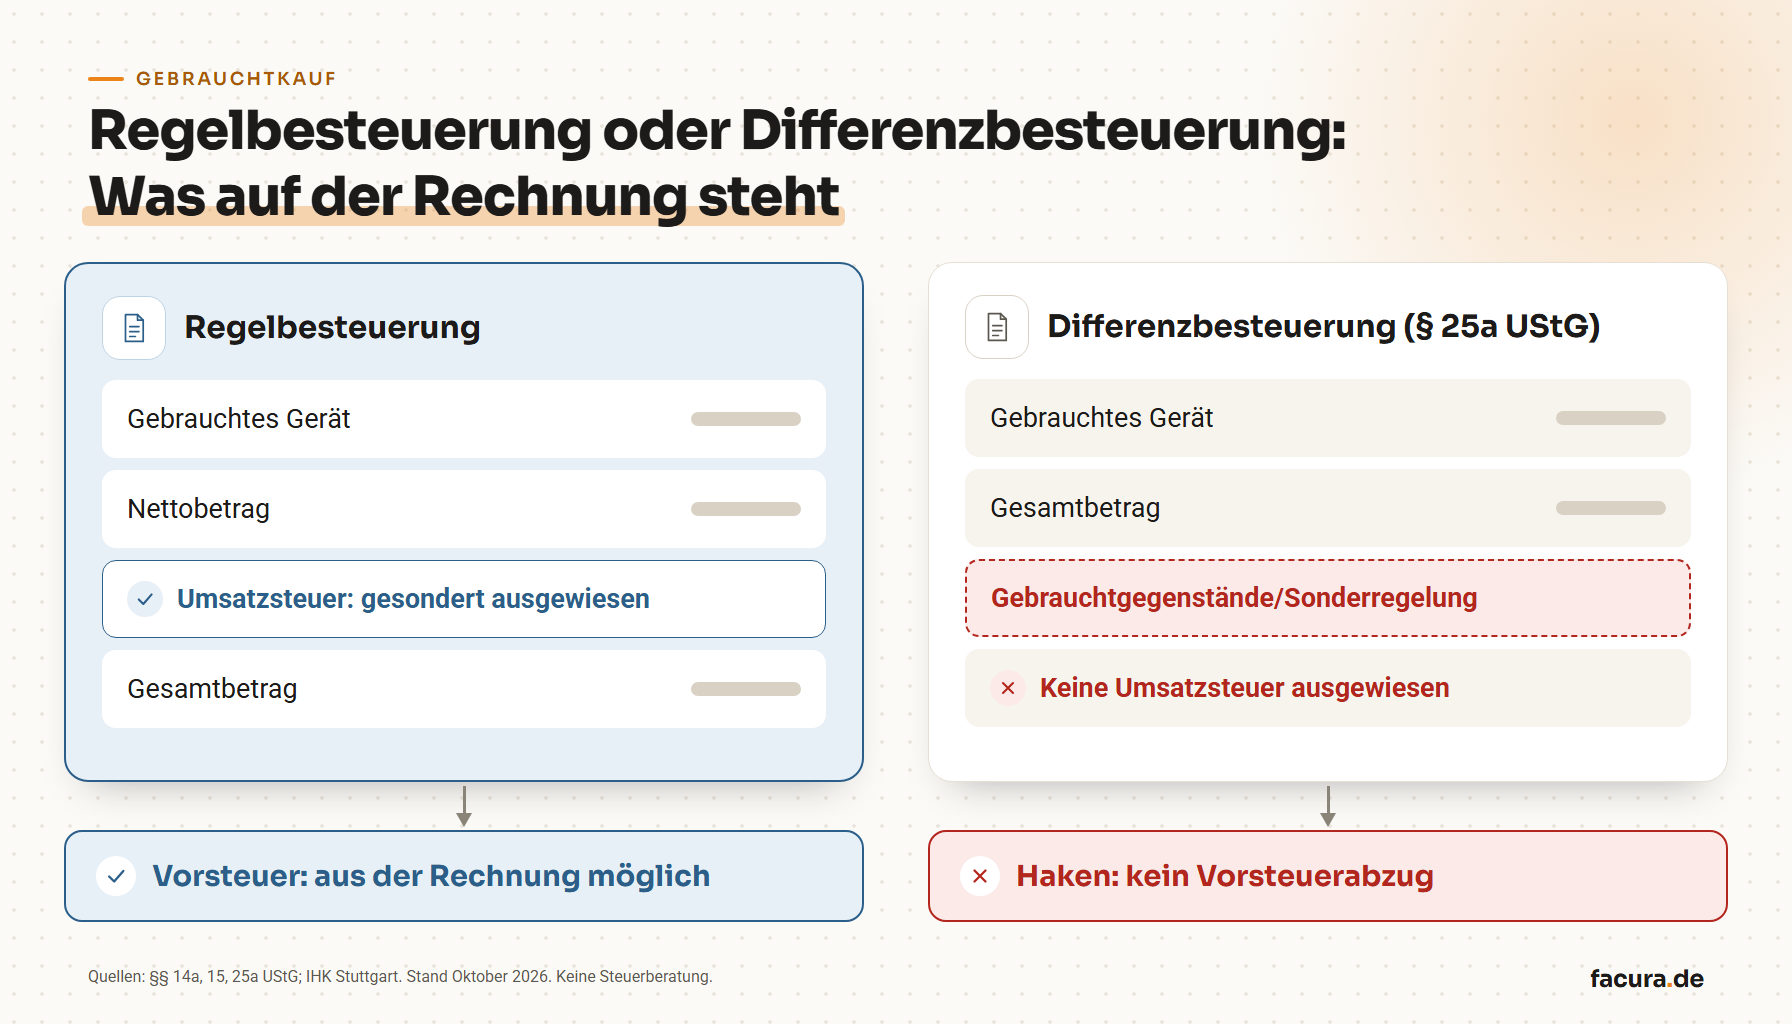
Ja, wenn die Rechnung die Umsatzsteuer ausweist (bis 250 Euro Gesamtbetrag genügen Bruttobetrag und Steuersatz, § 33 UStDV). Nein, wenn der Händler differenzbesteuert verkauft. Der Vorsteuerabzug setzt eine gesetzlich geschuldete Steuer und eine ordnungsgemäße Rechnung voraus (§ 15 Abs. 1 Nr. 1 UStG). Bei der Differenzbesteuerung nach § 25a UStG steht keine gesonderte Steuer auf der Rechnung, also gibt es nichts abzuziehen. Die IHK Stuttgart kommt zum selben Ergebnis, auch bei einem zum Vorsteuerabzug berechtigten Käufer.
Ein Refurbished-Gerät ist aber nicht automatisch differenzbesteuert. Der Händler muss Wiederverkäufer sein, also gewerbsmäßig mit beweglichen Gegenständen handeln. Er muss das Gerät im Gemeinschaftsgebiet ohne geschuldete Umsatzsteuer erworben haben, etwa von einer Privatperson, oder seinerseits differenzbesteuert eingekauft haben; selbst aus einem Drittland eingeführte Ware fällt nicht darunter (§ 25a Abs. 1 UStG). Hat er das Gerät mit Umsatzsteuer eingekauft, ist die Differenzbesteuerung ausgeschlossen, und er rechnet normal ab, mit ausgewiesener Steuer.
Was bedeutet „Gebrauchtgegenstände/Sonderregelung“ auf der Rechnung?
Bei der Differenzbesteuerung zahlt der Händler Umsatzsteuer nur auf den Betrag, um den sein Verkaufspreis den Einkaufspreis übersteigt (§ 25a Abs. 3 UStG). Die Rechnung muss die Angabe „Gebrauchtgegenstände/Sonderregelung“ tragen, und die Vorschrift über den gesonderten Steuerausweis gilt dafür nicht (§ 14a Abs. 6 UStG). Solange er differenzbesteuert, darf er Ihnen die Steuer auch nicht der Form halber ausweisen: Wer Umsatzsteuer ausweist, ohne dazu berechtigt zu sein, schuldet den ausgewiesenen Betrag (§ 14c Abs. 2 UStG).
Woran erkenne ich vor der Bestellung, wie der Händler besteuert?
Verlässlich ist nur die Auskunft des Händlers. Steht auf der Produktseite oder im Angebot kein Hinweis, fragen Sie vor der Bestellung:
- ▸ Verkaufen Sie dieses Gerät differenzbesteuert (§ 25a UStG) oder regelbesteuert mit ausgewiesener Umsatzsteuer?
- ▸ Kommt die Rechnung auf unsere Firma, mit unserer Bestellnummer?
- ▸ Welche Gewährleistung oder Garantie gilt, und steht sie schriftlich im Angebot?
Einen Anspruch auf Regelbesteuerung haben Sie nicht: Der Händler kann bei jeder Lieferung auf die Differenzbesteuerung verzichten (§ 25a Abs. 8 UStG), der Käufer nicht darauf bestehen. Laut IHK Stuttgart darf er beim Verkauf an einen vorsteuerabzugsberechtigten Unternehmer zwischen beiden wählen. Bei Regelbesteuerung steigt der Verkaufspreis, das wirkt sich nach der IHK aber nur bei Käufern ohne oder mit teilweisem Vorsteuerabzug aus.
Wie vergleiche ich ein Angebot mit und ohne Steuerausweis?
Für ein Haus mit vollem Vorsteuerabzug ist der Preis laut Angebot nicht der Maßstab, sondern der Betrag, der nach dem Vorsteuerabzug bleibt. Bei gleichem Zahlbetrag ist das regelbesteuerte Angebot das günstigere, weil Sie die ausgewiesene Steuer zurückholen. Wie viel Vorsteuer Ihr Haus abzieht, weiß die Buchhaltung. Wählen Sie das Angebot ohne Steuerausweis, sagen Sie ihr vorher Bescheid. Dann geht die Rechnung nicht als fehlerhaft zurück.
Was gilt, wenn ich von einer Privatperson kaufe?
Eine Privatperson ist kein Unternehmer, schuldet keine Umsatzsteuer und darf keine ausweisen, also gibt es auch hier keine Vorsteuer. (Folgerung aus § 15 Abs. 1 Nr. 1 UStG, kein eigener Gesetzessatz.) Offen bleibt der Beleg: Wie ein Kauf von privat belegt wird, steht unter Bei eBay als Firma kaufen. Was eine Zahlungsbestätigung leistet, zeigt Gilt ein PayPal-Beleg als Rechnung?
Welche Gewährleistung gilt bei gebrauchter Ware zwischen Unternehmen?
Die gesetzliche Verjährung von Mängelansprüchen beträgt bei beweglichen Sachen im Regelfall zwei Jahre ab Ablieferung (§ 438 Abs. 1 Nr. 3, Abs. 2 BGB). Die Sonderregeln des Verbrauchsgüterkaufs (§§ 474, 476 BGB) gelten nur für Verbraucher.
Zwischen Unternehmen kann die Frist verkürzt oder die Gewährleistung ausgeschlossen werden, in den AGB des Händlers aber nur innerhalb der Grenzen des § 307 BGB. Die Klauselverbote des § 309 BGB gelten dort nicht unmittelbar (§ 310 Abs. 1 Satz 1 BGB), wirken aber über die Generalklausel mit: Sie greift auch dann, wenn dadurch eine in § 309 genannte Bedingung unwirksam wird (§ 310 Abs. 1 Satz 2 BGB). Wo die Grenze verläuft, klärt im Streitfall die Rechtsberatung. Auf einen Ausschluss kann sich der Händler nicht berufen, soweit er den Mangel arglistig verschwiegen oder eine Garantie für die Beschaffenheit übernommen hat (§ 444 BGB).
Ist der Kauf für beide Seiten ein Handelsgeschäft, müssen Sie die Ware unverzüglich nach Ablieferung untersuchen und Mängel unverzüglich anzeigen, sonst gilt sie als genehmigt; später entdeckte Mängel zeigen Sie unverzüglich nach der Entdeckung an (§ 377 HGB). Für ein gebrauchtes Gerät heißt das: nicht ins Lager, sondern direkt zur Funktionsprüfung, und Mängel sofort schriftlich melden.
Fragen Sie die Gewährleistung des Händlers deshalb vor der Bestellung schriftlich ab. Sagt er eine Garantie zu, zählt ihr Wortlaut: Dauer, Umfang und wer sie erfüllt.
Was tun, wenn der Händler nur gegen Sofortzahlung oder Karte verkauft?
Das kommt bei Refurbished-Händlern und Marktplatzverkäufern vor. Die Wege, mit Haken:
1. Katalog oder Rahmenlieferant
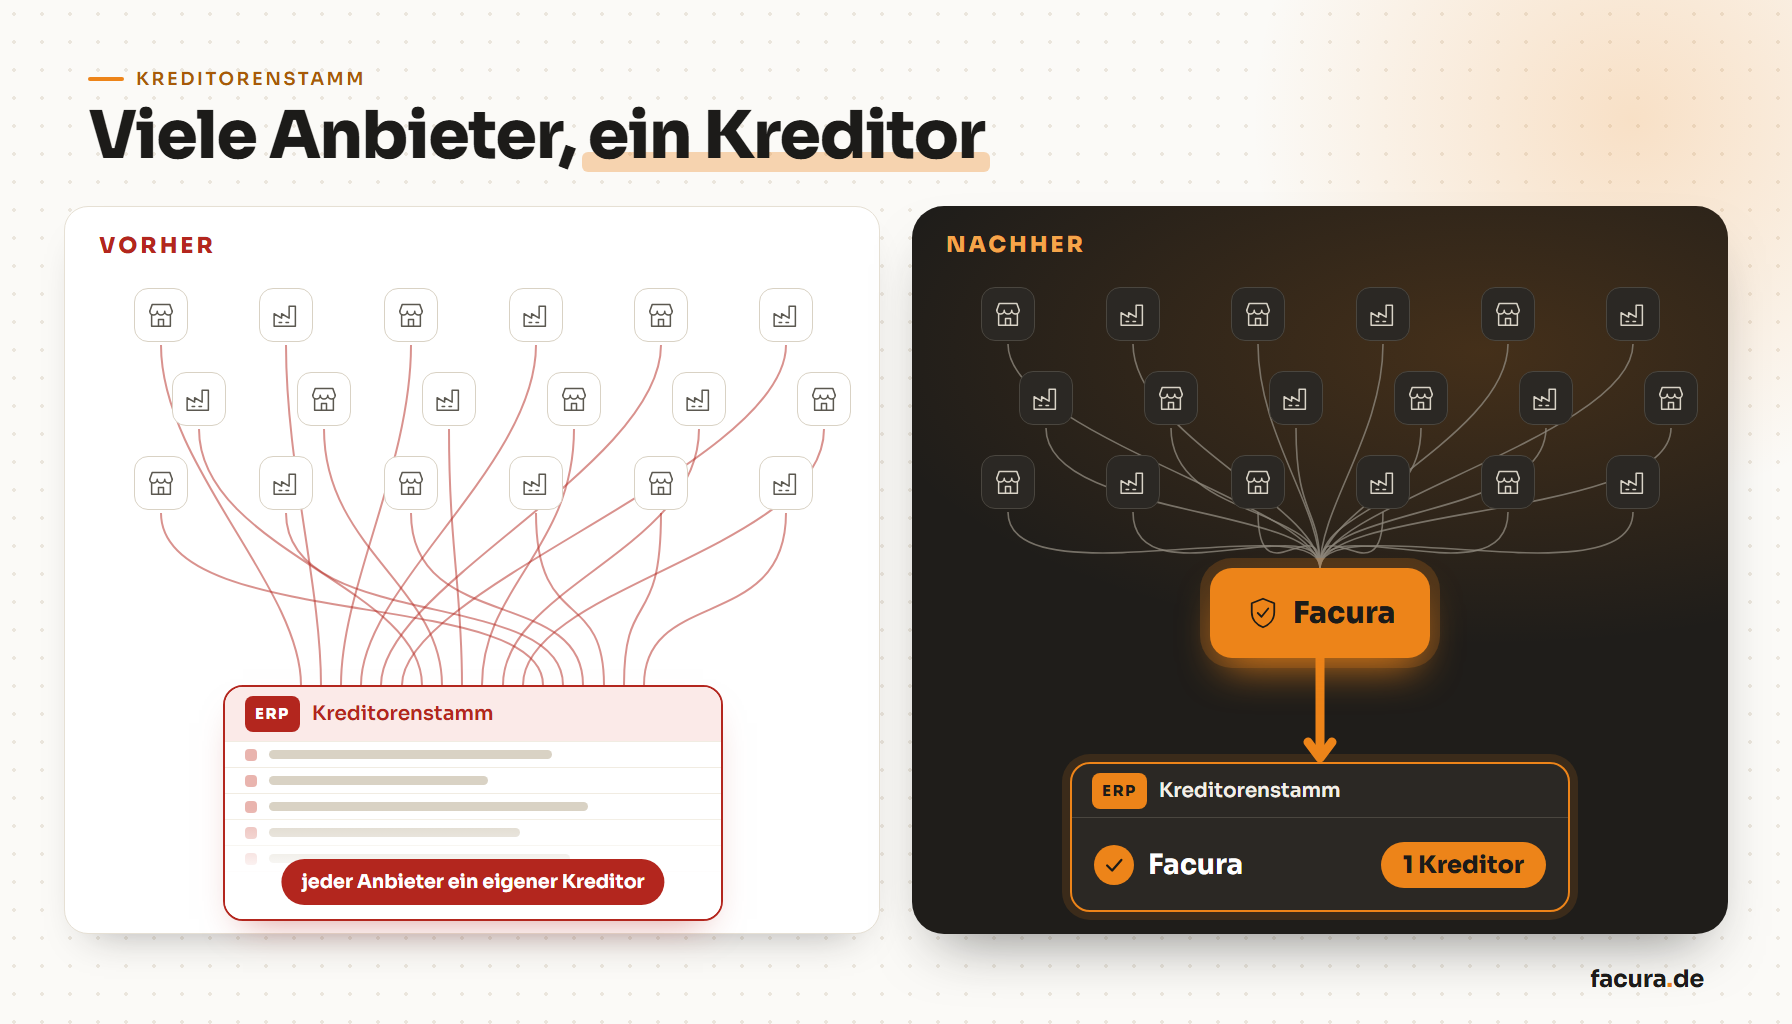
Führt einer Ihrer angelegten Lieferanten Refurbished-Ware oder beschafft er sie, ist das der kurze Weg: kein neuer Kreditor. Der Haken: Gebrauchtware und abgekündigte Teile stehen selten im Sortiment.
2. Beim Händler auf Rechnung anfragen
Manche Refurbished-Händler haben einen Geschäftskundenbereich mit Kauf auf Rechnung. Fragen Sie zuerst danach. Aber: Dafür braucht der Händler einen Kreditor, und als Neukunde bekommen Sie bei manchem nur gegen Vorkasse geliefert.
3. Mit der Firmenkarte zahlen
Das Geld kommt von der Firma, nicht von einem Kollegen. Dagegen spricht: Die Rechnung muss trotzdem angefordert werden, Kontierung und Bestellbezug entstehen nachträglich, und bei differenzbesteuerter Ware bleibt es bei der Rechnung ohne Steuerausweis. Mehr dazu unter Shop nur mit Kreditkarte und Firmenkarte oder ein Kreditor.
4. Ein Kollege legt aus
Schnell. Dafür lautet die Rechnung leicht auf seinen Namen, das Geld kommt über die Auslagenabrechnung zurück, und der Einkauf sieht den Vorgang erst hinterher. So entstehen die Bestellungen außerhalb des Systems.
5. Ein Einkaufsdienstleister
Ein Einkaufsdienstleister kauft beim Händler und stellt Ihnen eine Rechnung mit Zahlungsziel. Der Preis dafür: Ein weiterer Beteiligter kommt dazu, seine Vergütung steckt im Rechnungsbetrag, und er wird bei Ihnen einmal als Lieferant angelegt. Dafür entfällt die Anlage des Händlers.
Wann passt der Weg über Facura?
Facura ist ein Dienstleister, bei dem Menschen bestellen. Keine Software, keine Plattform, nichts wird angebunden. Ihr Bestellweg bleibt: Bedarfsträger, Einkauf, Facura.
Der Weg passt, wenn der Bedarf einmalig ist, die Quelle bei Ihnen nicht angelegt werden soll und der Kauf als normale Bestellung mit Zahlungsziel laufen soll. Wo der Katalog Ihres Systems endet, fängt Facura an; Katalogware bleibt im Katalog. Auch Facura wird bei Ihnen einmal als Lieferant angelegt, das Tempo gibt Ihr Haus vor.
Der Einkauf schickt Link, Artikelnummer oder das Angebot des Händlers. Facura kauft dort, zahlt so, wie der Händler es verlangt, und lässt an den Ort liefern, den Sie angeben (DAP). Solche Bedarfe hat Facura schon beschafft: ein Bedienpanel einer Steuerung, nur noch gebraucht (Größenordnung 350 Euro), und eine vom Hersteller abgekündigte Steuerungs-CPU (Größenordnung 250 Euro). Auf Wunsch sucht Facura die Bezugsquelle.
Wer hier schreibt
Facura beschafft seit 2023 Einmalbedarfe für Industrie und Mittelstand. Die Fälle in diesen Artikeln stammen aus der täglichen Praxis: Lieferanten für eine einzige Bestellung, Shops ohne Rechnungskauf, Belege, die im Monatsabschluss nicht aufgehen. Das Team kommt aus dem Einkauf und der Prozessoptimierung im Einkauf. Bei simple system ist Facura als Allesbeschaffer eingebunden.