Tail-Spend-Management: den unsichtbaren Kostentreiber steuern
Im indirekten Einkauf gibt es einen Bereich, der selten im Fokus steht und doch erheblichen Aufwand verursacht: den Tail Spend. Das sind die vielen kleinen Bestellungen mit wechselnden Lieferanten – Ersatzteile, Werkzeuge, Verbrauchsmaterialien, Spezialbedarfe einzelner Abteilungen. Einzeln unauffällig, in Summe ein erheblicher Kostenfaktor.
Tail-Spend-Management macht diesen Bereich steuerbar. Hier steht, was dazugehört, wie Sie Ihren Tail vermessen und welcher von drei Wegen für welchen Bedarf passt. Die Abgrenzung zu C-Teilen, Maverick Buying und Sonderbedarf klärt der Beitrag gleich mit.
Was ist Tail Spend?
Als Tail Spend bezeichnet man den Teil der Einkaufsausgaben, der über sehr viele Bestellungen mit niedrigem Einzelwert auf eine Vielzahl von Lieferanten verteilt ist. Strategisch gesteuert wird hier in den seltensten Fällen – die Bestellungen laufen ad hoc, oft mit einmal genutzten Lieferanten und ohne ausgehandelte Konditionen.
Die 80/20-Regel im Einkauf
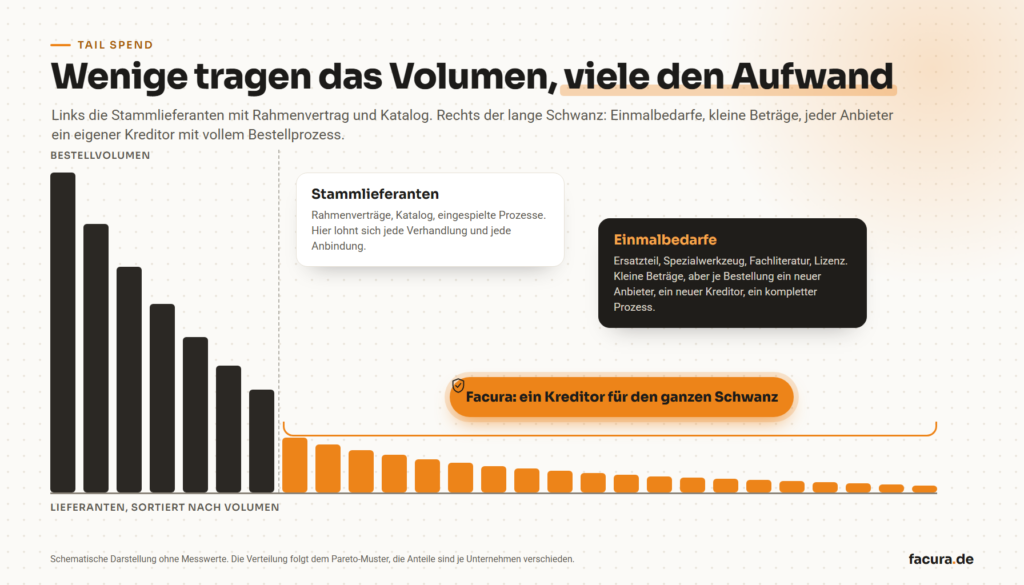
In der Praxis folgt Tail Spend dem Pareto-Pattern: Ein kleiner Teil der Lieferanten (häufig 20 %) deckt den Großteil des Einkaufsvolumens ab. Die übrigen 80 % der Lieferanten erzeugen zusammen nur einen kleinen Anteil am Volumen – binden aber den Großteil der operativen Einkaufszeit. Genau dieser „Schwanz“ ist der Tail Spend.
Tail-Spend-Management heißt: diese Ausgaben sichtbar machen, nach Art des Bedarfs trennen und für jede Art einen festen Weg festlegen. Es geht weniger um bessere Preise als um weniger Vorgänge, weniger Lieferanten im Stamm und klare Zuständigkeiten.
Drei Fragen stehen im Mittelpunkt: Wie groß ist Ihr Tail? Welche Bedarfe lassen sich bündeln oder in einen Katalog bringen? Und wohin gehen die, bei denen beides nicht geht?
Tail Spend, C-Teile, Maverick Buying, Sonderbedarf – wo liegt der Unterschied?
Die Begriffe werden in der Praxis oft synonym verwendet, beschreiben aber unterschiedliche Phänomene. Saubere Abgrenzung hilft bei der Auswahl der richtigen Lösung:
Tail Spend
Ausgaben-Sicht: viele Lieferanten, kleines Volumen, hoher Aufwand. Es ist ein analytischer Begriff, der die Verteilung der Einkaufsausgaben beschreibt – unabhängig davon, ob die Bestellungen ordnungsgemäß über den Einkauf laufen oder nicht.
Material-Sicht: niedrigwertige Standardartikel (Schrauben, Kabelbinder, Büromaterial). C-Teile sind eine Kategorie innerhalb des Tail Spends. Tail Spend umfasst aber mehr als nur C-Teile – auch hochwertige Einzelteile oder Dienstleistungen können dazugehören.
Prozess-Sicht: Einkäufe am genehmigten Beschaffungsprozess vorbei. Maverick Buying findet besonders häufig im Tail Spend statt, beschreibt aber etwas anderes: das Verhalten der Bedarfsträger, nicht die Ausgabenstruktur.
Bedarfs-Sicht: einmaliger, nicht planbarer Bedarf. Sonderbedarfe sind oft Auslöser für Tail-Spend-Bestellungen, weil dafür kein Rahmenvertrag existiert.
Kurz: Tail Spend ist die Ausgabenverteilung, C-Teile sind was, Maverick Buying ist wie, Sonderbedarf ist wann/warum. Alle vier überlappen sich – sind aber nicht dasselbe.
Warum Tail Spend so teuer ist
Der Einkaufspreis ist beim Tail Spend selten das Hauptproblem. Die eigentlichen Kosten entstehen im Prozess und in den Folgewirkungen:
▸Hohe Prozesskosten pro Bestellung: Jede Einzelbestellung mit neuem Lieferanten erzeugt Recherche, Anlage, Freigabe und Rechnungsprüfung.
▸Verzicht auf Volumenbündelung: Verstreute Kleinbestellungen verschenken Mengenvorteile.
▸Aufgeblähter Kreditorenstamm: Hunderte selten genutzter Lieferanten in ERP und Buchhaltung kosten Pflege und Audit-Aufwand.
▸Compliance- und LkSG-Aufwand: Einmal-Lieferanten erschweren den Nachweis von Sorgfaltspflichten.
▸Schlechte Datenlage fürs Controlling: Wenn Bestellungen verstreut über viele Lieferanten laufen, fehlt die Basis für strategische Auswertungen.
Tail-Spend-Management: drei Wege im Vergleich
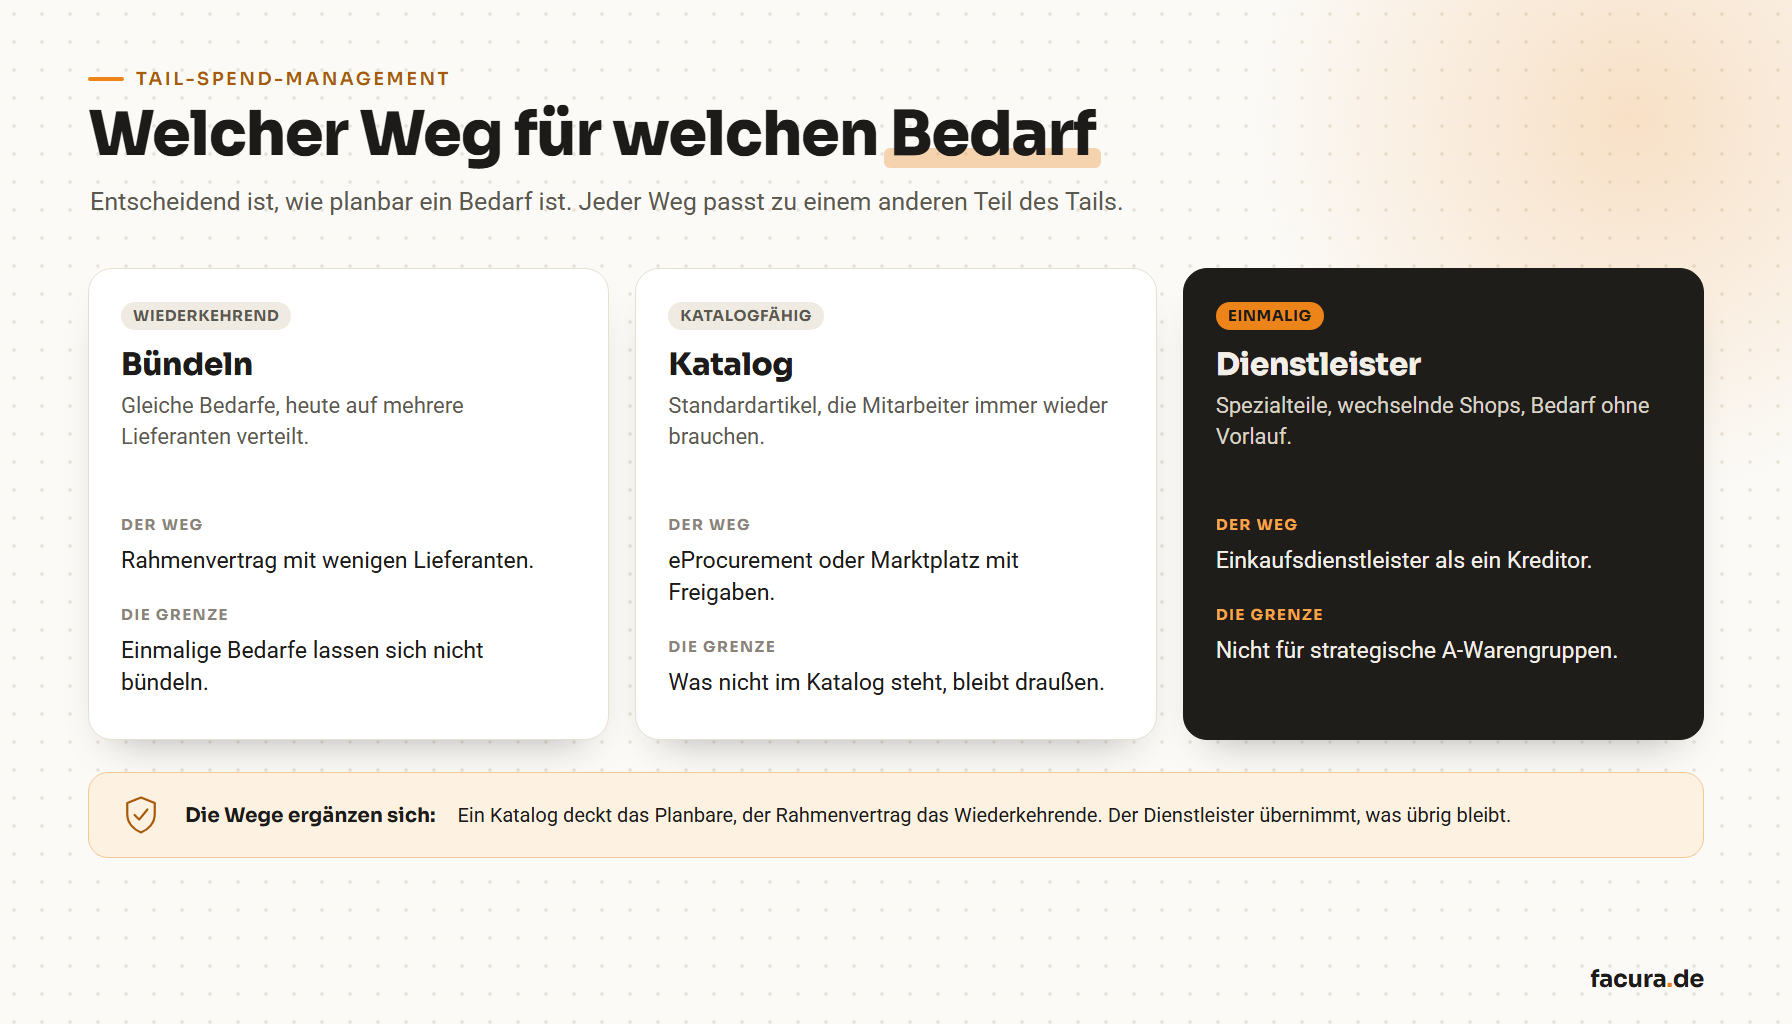
Tail Spend lässt sich auf drei grundsätzlich unterschiedliche Arten reduzieren. Jeder Weg hat klare Voraussetzungen, Stärken und Grenzen:
Welcher Weg passt, hängt davon ab, wie planbar der Bedarf ist.
(a) Interne Konsolidierung
Vorgehen: Vorhandene Lieferanten analysieren, viele kleine Anbieter durch wenige Rahmenlieferanten ersetzen, Rahmenverträge aushandeln.
▸Voraussetzungen: stabile, gut prognostizierbare Bedarfe; Verhandlungsressourcen im Einkauf.
▸Stärken: volle interne Kontrolle, oft die besten Preise bei Standardartikeln.
▸Grenzen: braucht Zeit; deckt unregelmäßige Sonderbedarfe schlecht ab; bei Spezialitäten kein Bündelungseffekt erreichbar.
(b) eProcurement-Plattform / Marktplatz
Vorgehen: Digitaler Katalog mit hinterlegten Lieferanten, Self-Service für Bedarfsträger, automatisierte Freigaben.
▸Voraussetzungen: IT-Kapazität für Einführung und Pflege; Bedarfe lassen sich katalogisieren.
▸Stärken: skaliert gut bei Standardartikeln; Self-Service entlastet den Einkauf.
▸Grenzen: Einführung dauert; nicht-katalogisierte Sonderbedarfe bleiben im Tail; laufende Kosten der Plattform.
(c) Einkaufsdienstleister
Vorgehen: Operative Tail-Spend-Beschaffung wird an einen spezialisierten Dienstleister übergeben, der Sourcing und Lieferantensteuerung übernimmt.
▸Voraussetzungen: Bereitschaft, die operative Beschaffung außer Haus zu geben; klar definierter Scope (welche Warengruppen).
▸Stärken: schnelle Wirkung (Wochen statt Monate); deckt gerade die schwer planbaren Sonderbedarfe ab; kein interner Aufbau nötig.
▸Grenzen: für rein strategische A-Warengruppen ungeeignet; setzt Vertrauen in den Partner voraus.
In der Praxis sind die drei Wege keine Konkurrenz: A-Warengruppen interne Konsolidierung, planbare Standardartikel über eProcurement, schwer planbarer Tail über einen Einkaufsdienstleister – eine sinnvolle Kombination.
Einmalbedarf zu beschaffen?
Schicken Sie uns Ihre Liste. Wir prüfen Verfügbarkeit, holen Angebote ein, koordinieren die Lieferung — eine Rechnung am Ende.
✓ Angebot, bevor Sie einen Kreditor anlegen ✓ Ein Lieferant ✓ Unverbindlich
Wie Facura Tail Spend mit dem 1-Kreditor-Modell adressiert
Facura ist ein operativer Einkaufsdienstleister, der speziell den Tail Spend adressiert. Über das 1-Kreditor-Modell geben die Bedarfsträger ihre Anforderung an den Einkauf, der die Bestellung über Facura auslöst. Facura bestellt dort, wo der Artikel verfügbar ist, ein eigenes Netzwerk brauchen Sie nicht, und die Ware geht direkt an den Bedarfsträger. Abgerechnet wird über einen einzigen Kreditor, mit einer Rechnung pro Bestellung.
Der Effekt: Statt hunderter Einmal-Lieferanten im Stammdatensystem läuft der gesamte Tail Spend operativ über eine Stelle. Wie stark die Prozesskosten sinken, hängt von der Ausgangslage ab. Unsere Schätzung: konservativ 50 %, realistisch 70 %, im günstigsten Fall 85 %.
Es gibt keine Einrichtungskosten und keine Mindestvertragslaufzeit; wird das Modell in einem Monat nicht genutzt, entstehen keine Kosten.
Tail-Spend-Management einführen: vom Vermessen zur Regel
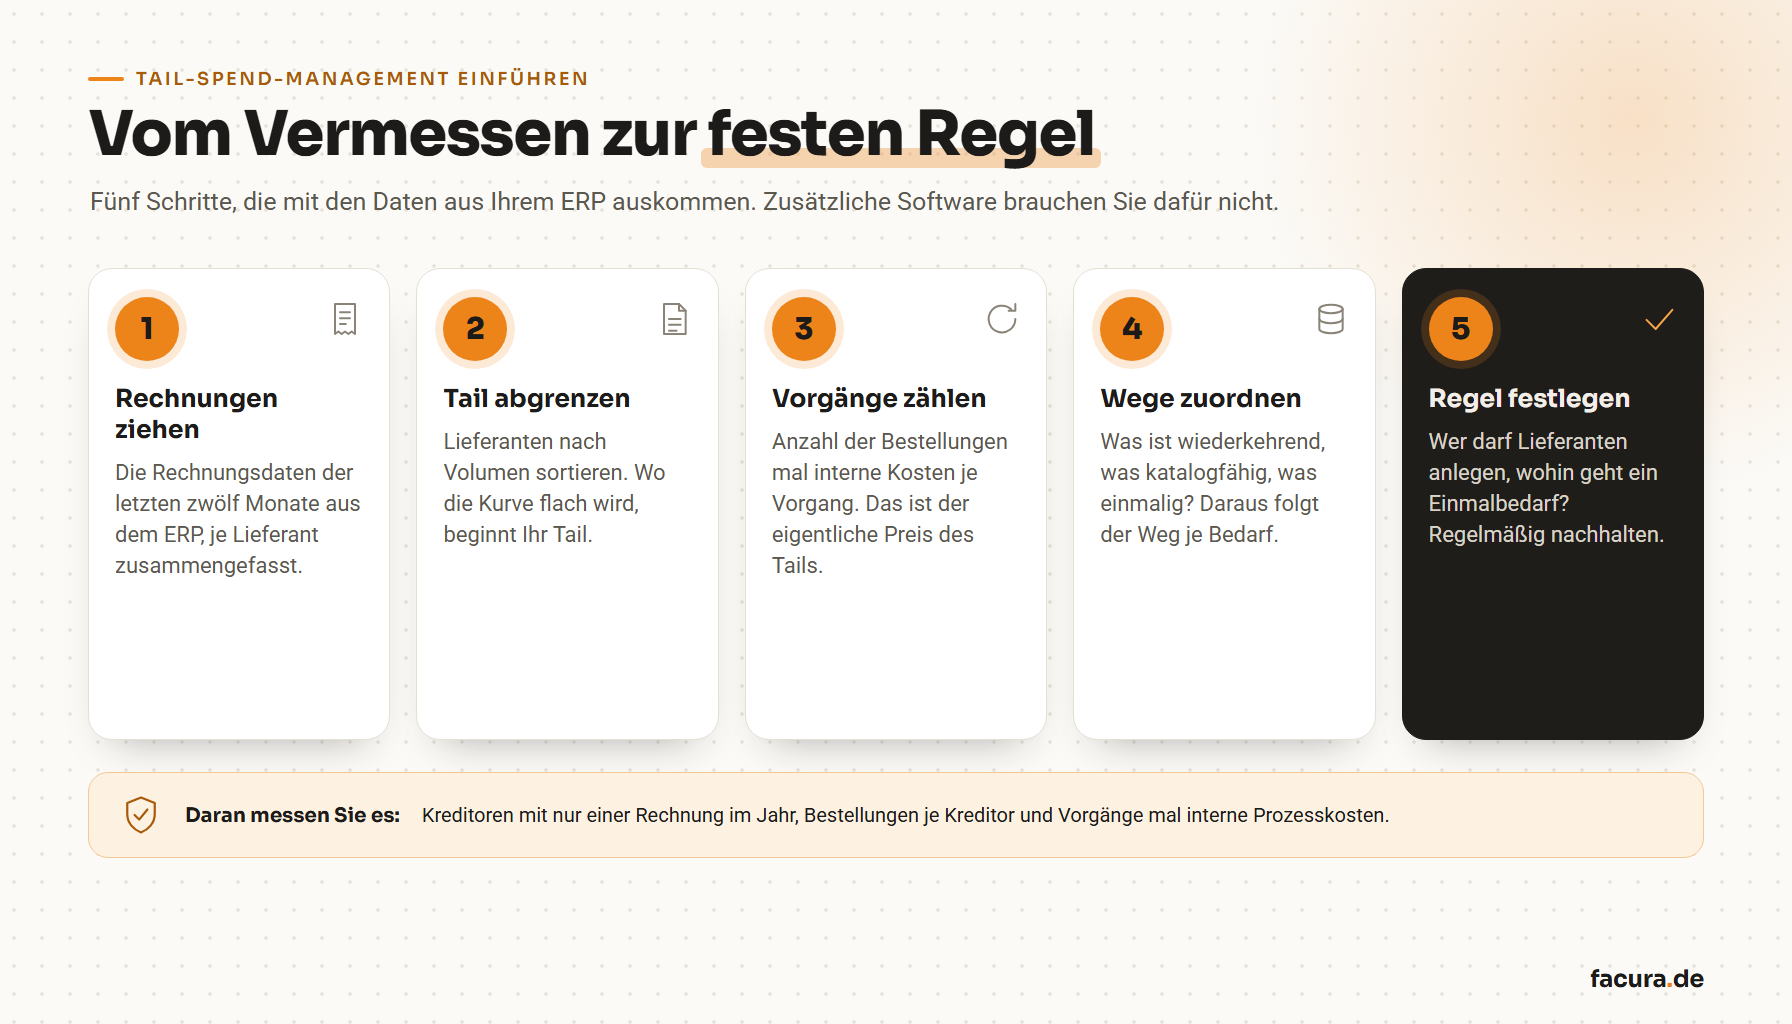
Bevor Sie sich für einen Lösungsweg entscheiden, lohnt sich eine schnelle Bestandsaufnahme. Fünf Schritte genügen:
▸Rechnungsdaten der letzten 12 Monate ziehen – aus dem ERP oder der Buchhaltungssoftware, pro Lieferant aggregiert.
▸Lieferanten nach Volumen sortieren und die Pareto-Kurve aufzeichnen. Der Bereich, in dem die Kurve flach wird, ist Ihr Tail.
▸Tail-Bestellungen zählen und Prozesskosten überschlagen – Anzahl Bestellungen × interne Bearbeitungskosten pro Vorgang.
▸Lösungsweg vorbereiten: Welche Tail-Anteile sind katalogisierbar, welche eher individuell? Daraus ergibt sich, ob (a), (b), (c) oder eine Kombination passt.
▸Regel festlegen und nachhalten – wer darf Lieferanten anlegen, wohin geht ein Einmalbedarf? Ohne diese Regel wächst der Tail wieder.
Fünf Schritte, die mit den Daten aus Ihrem ERP auskommen.
Woran Sie Fortschritt messen
▸Anzahl der Kreditoren mit nur einer Rechnung im Jahr
▸Bestellungen je Kreditor
▸Anzahl der Vorgänge mal interne Prozesskosten je Vorgang
Das Steuern der vielen kleinen Ausgaben bei selten genutzten Lieferanten: sichtbar machen, nach Art des Bedarfs trennen und für jede Art einen festen Weg festlegen. Der Hebel liegt vor allem in weniger Vorgängen und weniger Lieferanten im Stamm.
Die Grenze wird in jedem Unternehmen anders gezogen. Eine pragmatische Faustregel: Alle Lieferanten unterhalb der 80-Prozent-Volumenmarke der Pareto-Kurve gehören zum Tail. Praktisch sind das oft Lieferanten mit unter fünf Bestellungen pro Jahr oder Bestellwerten im kleinen vierstelligen Bereich.
Tail Spend beschreibt die Ausgabenverteilung (viele Lieferanten, kleine Volumina). Maverick Buying beschreibt das Verhalten, am genehmigten Einkaufsprozess vorbei zu bestellen. Die Überschneidung ist groß – viel Maverick Buying findet im Tail statt – aber nicht jeder Tail-Spend-Vorgang ist Maverick Buying.
Wenn viele selten genutzte Lieferanten im Stamm stehen und viele Kleinbestellungen anfallen, lohnt sich zumindest die Bestandsaufnahme. Sie kostet wenig und zeigt, ob mehr nötig ist.
Interne Konsolidierung und eine eProcurement-Einführung brauchen meist mehrere Monate, bis die Effekte messbar sind. Über einen Einkaufsdienstleister entfällt ab der ersten Bestellung die Lieferantenanlage, eine messbare Entlastung zeigt sich in der Regel innerhalb weniger Wochen.
Nein. Strategische A-Warengruppen bleiben unverändert bei den vorhandenen Rahmenlieferanten. Tail Spend Management adressiert nur den Bereich, der heute schon unkoordiniert läuft.
Für den Einstieg nicht. Die Bestandsaufnahme gelingt mit den Rechnungsdaten aus dem ERP. Ein Katalogsystem hilft bei katalogfähigen Artikeln, einmalige Bedarfe deckt es meist nicht ab.
30 Minuten. Klarheit über Ihre Einmalbedarfe.
Kostenfreies Erstgespräch. Sie schildern Ihre Lage, wir zeigen konkrete Hebel.
Facura beschafft seit 2023 Einmalbedarfe für Industrie und Mittelstand. Die Fälle in diesen Artikeln stammen aus der täglichen Praxis: Lieferanten für eine einzige Bestellung, Shops ohne Rechnungskauf, Belege, die im Monatsabschluss nicht aufgehen. Das Team kommt aus dem Einkauf und der Prozessoptimierung im Einkauf. Bei simple system ist Facura als Allesbeschaffer eingebunden.
Herausgeber: facura GmbH, Roonstraße 23a, 76137 Karlsruhe HRB 758910, Amtsgericht Mannheim · Umsatzsteuer-Identifikationsnummer DE463960641 Mehr über Facura
Einwilligung verwalten
Um Ihnen ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern bzw. darauf zuzugreifen. Wenn Sie diesen Technologien zustimmen, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn Sie Ihre Einwilligung nicht erteilen oder zurückziehen, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Der Zugriff oder die technische Speicherung ist unbedingt für den rechtmäßigen Zweck erforderlich, um die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Abonnenten oder Nutzer ausdrücklich angefordert wurde, oder für den alleinigen Zweck der Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Voreinstellungen erforderlich, die nicht vom Abonnenten oder Nutzer beantragt wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Aufforderung, die freiwillige Zustimmung Ihres Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht zu Ihrer Identifizierung verwendet werden.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.