Die Wartung der Anlage braucht 50 Lüfter. Der passende Typ steht bei einem US-Elektronikdistributor, rund 500 Euro, Preis in Dollar. Offen: Liefert der Händler nach Deutschland, was hängt am Zoll, und welcher Beleg kommt bei der Buchhaltung an?
Vier Prüfungen stehen vor einer US-Bestellung: Liefert der Händler? Welchen Ursprung hat die Ware? Darf er an Sie liefern? Läuft das Teil in Deutschland? Drei Begriffspaare liegen dabei nah beieinander und sind doch verschieden: Das Land des Händlers ist nicht der Ursprung der Ware, die Zolltarifnummer nicht der Exportkontroll-Code, Sales Tax nicht die Einfuhrumsatzsteuer. Hier kann der Einkauf nicht direkt bestellen.
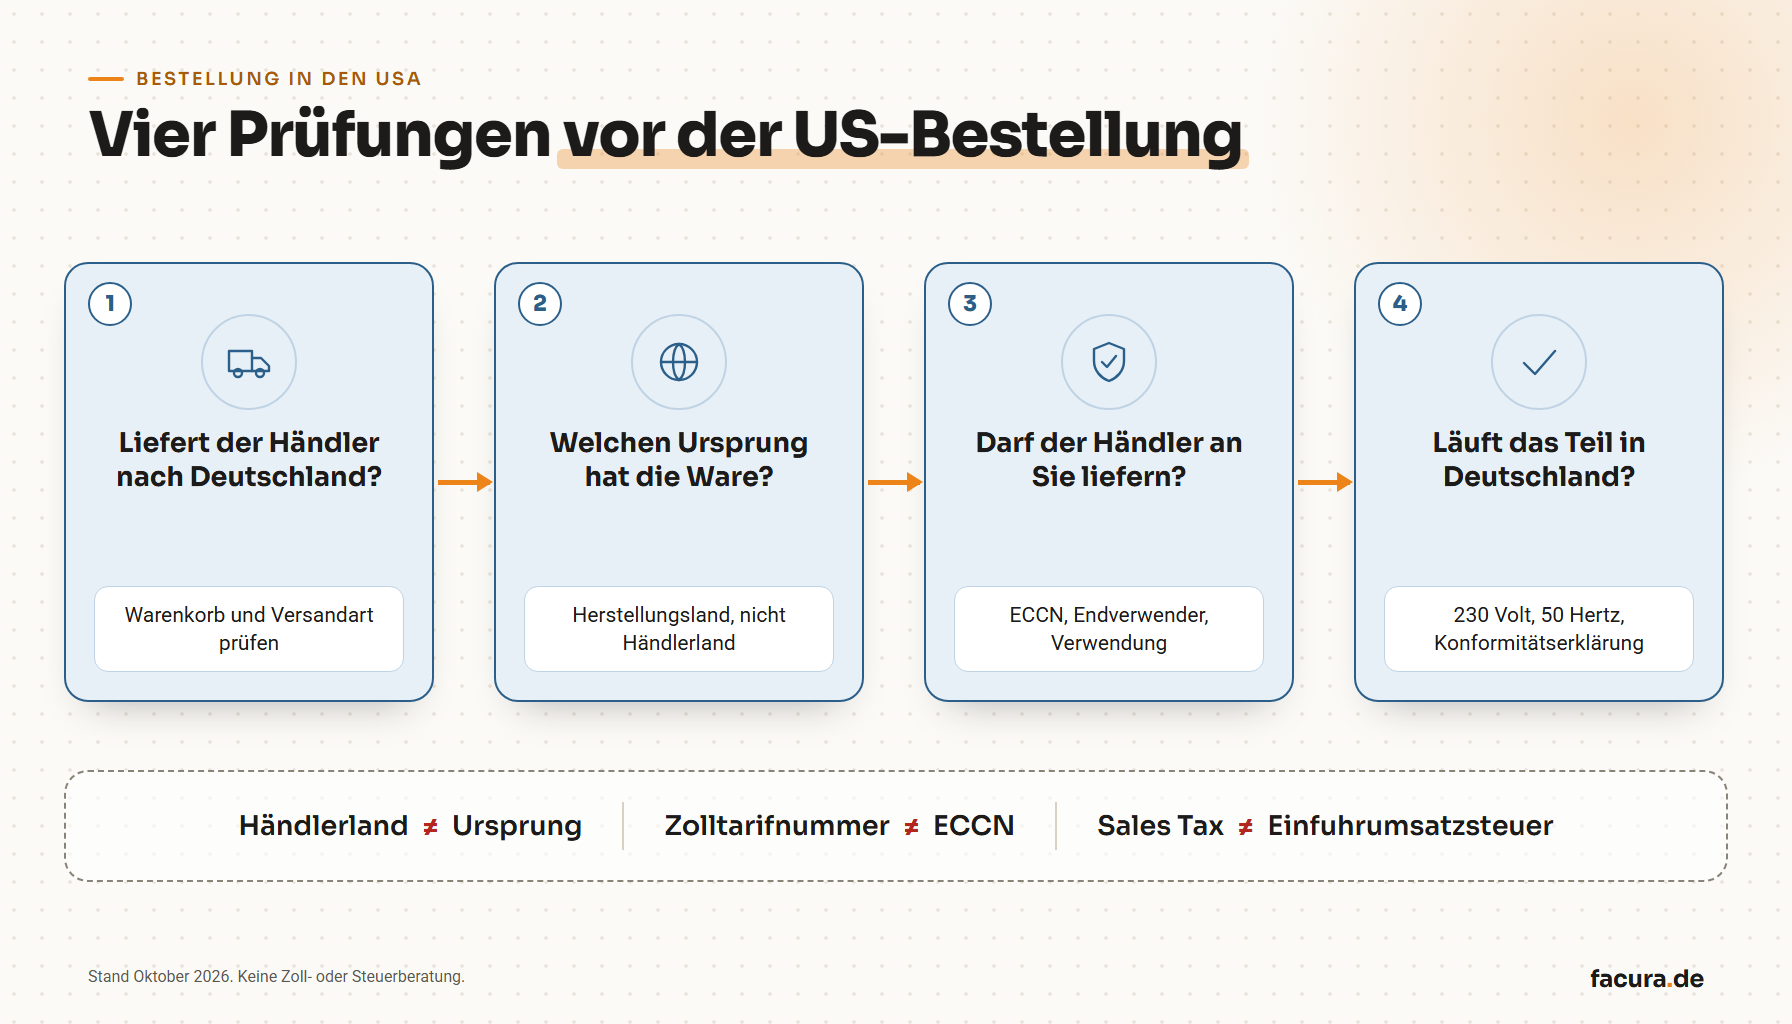
Liefert der US-Händler überhaupt an eine Firma in Deutschland?
Es gibt drei Sorten: Händler, die nur in die US-Bundesstaaten liefern, Händler, die ins Ausland versenden und den Zoll beim Empfänger lassen, und Händler, die mit Zoll im Preis versenden (Incoterm DDP). Welche es ist, zeigt oft erst der Warenkorb.
Liefert der Händler nicht ins Ausland, bleibt ein Händler in der EU (Weg 1). Weiterleitungsdienste sind oft auf Privatkäufe ausgelegt und im Firmeneinkauf schwer zu dokumentieren. Allgemeines: Im Ausland bestellen als Firma.
Fällt Zoll an, und was gilt seit dem 1. Juli 2026?
Die Höhe hängt an der Warennummer (bei der Einfuhr elfstellig, Sätze im EZT-online); verbindlich ist nur eine verbindliche Zolltarifauskunft. Ob bei Sendungen dieser Größe eine Wertgrenze oder Pauschale greift, behandelt dieser Artikel nicht; prüfen Sie das vorab beim Zoll.
Seit dem 1. Juli 2026 gilt für Industriegüter mit US-Ursprung nach Angabe der IHK Stuttgart ein Präferenzzoll von 0 Prozent (Verordnung (EU) 2026/1455). Sie ist bis zum 31. Dezember 2029 befristet und enthält Schutzklauseln, nach denen die Vorteile aufgehoben werden können. Der Anmelder beantragt den Vorteil in der Zollanmeldung und braucht Nachweise für Ursprung und Direktbeförderung aus den USA; ein einheitliches Zertifikat gibt es nicht (Fachmeldung des Zolls).
Entscheidend ist der nichtpräferenzielle Ursprung der Ware, nicht der Sitz des Händlers und nicht zwingend die Angabe „Made in“. Fragen Sie den Händler, ob er Ursprung und Direktbeförderung belegen kann, und prüfen Sie die Warennummer. Ohne Nachweis gilt in der Regel der normale Satz. Stand: 27.10.2026.
Darf der Händler überhaupt an Sie liefern? Was Exportkontrolle für den Einkauf heißt
Wer Ware aus den USA ausführt, unterliegt den US-Exportregeln (Export Administration Regulations, EAR), unabhängig vom Ursprung der Ware. Ob eine Lizenz nötig ist, hängt laut BIS an Exportkontroll-Code (ECCN), Zielland sowie Endverwender und Verwendung; viele Waren brauchen keine. Ob Ware nach der Ausfuhr weiter den US-Regeln unterliegt („subject to the EAR“) und ein Reexport eigene Pflichten auslöst, hängt vor allem von US-Ursprung oder US-Anteil ab.
Der ECCN ist nach BIS etwas anderes als die Zolltarifnummer; der Hersteller kennt ihn. Manche Händler verlangen, dass der Käufer nötige Genehmigungen beschafft, und fragen nach Endverwender und Verwendung. Rüstungsgüter fallen unter ein eigenes Regime (ITAR). Dieser Artikel ersetzt keine Steuer-, Zoll- oder Rechtsberatung; Einzelfälle klären Steuerberatung, Zentrale Auskunft des Zolls und Exportkontrollbeauftragte.
Läuft das Teil in Deutschland?
Das Stromnetz hat in den USA üblicherweise 120 Volt und 60 Hertz, in Deutschland 230 Volt und 50 Hertz. Für CE-pflichtige Produkte muss, wer sie in die EU einführt, sicherstellen, dass die Konformitätserklärung des Herstellers vorliegt; ohne CE-Zeichen dürfen sie nicht in Verkehr (so die IHK Bremen). Ob ein einzelnes Bauteil darunterfällt, klärt Ihre Technik. Fehlen die Nachweise, ist das ein Grund gegen die Bestellung.
Wer zahlt Zoll und Einfuhrumsatzsteuer, und welcher Beleg zählt?
Die Einfuhr unterliegt der Einfuhrumsatzsteuer (§ 1 Abs. 1 Nr. 4 UStG), bemessen nach Zollwert, Zoll und Beförderungskosten bis zum ersten Bestimmungsort in der EU (§ 11 UStG). Für Ware, die für das Unternehmen eingeführt wurde, ist sie als Vorsteuer abziehbar (§ 15 Abs. 1 Satz 1 Nr. 2 UStG), nachgewiesen durch einen zollamtlichen Beleg wie den Einfuhrabgabenbescheid (UStAE 15.11). Bestellbestätigung und Kartenbeleg ersetzen ihn nicht, wie schon beim PayPal-Beleg. Einfuhrbelege behandelt auch Aus China bestellen als Firma.
Wer die Abgaben trägt, hängt vom Versandweg ab. Bei manchen Händlern zahlt der Empfänger bei der Zustellung oder per Rechnung des Paketdienstes; welcher Beleg dann den Vorsteuerabzug trägt, legt dieser Text nicht fest, das klären Sie mit Ihrer Buchhaltung. Liefert der Händler „verzollt und versteuert“ (DDP), ist in der Regel er oder sein Beauftragter Anmelder. Ihre Buchhaltung bekommt dann die Handelsrechnung des Händlers; ob und wie sich daraus Vorsteuer ergibt, klärt die Steuerberatung. Fragen Sie vorab, wer anmeldet.
Sales Tax weist der Händler je nach Bundesstaat und Versandziel aus oder nicht. Sie ist keine deutsche Umsatzsteuer, ein Vorsteuerabzug ergibt sich daraus in der Regel nicht (abziehbar ist die gesetzlich geschuldete Steuer, § 15 Abs. 1 Satz 1 Nr. 1 UStG). Fragen Sie vorab nach der Sales Tax.
Wie bezahlen Sie in Dollar?
Die Karte ist die Regel. Manche Distributoren bieten Firmen ein Kreditkonto oder Vorkasse per Überweisung, siehe Shop nimmt nur Kreditkarte und Lieferant verlangt Vorkasse. Der Händlerbeleg ist oft eine Order Confirmation ohne deutsche Umsatzsteuer.
Welche Wege haben Sie, und welcher passt zu welchem Fall?
1. Beim Stammlieferanten oder in der EU nachfragen
Fragen Sie Ihren Stammlieferanten und den Hersteller nach einer EU-Niederlassung oder einem europäischen Händler. Oft teurer, dafür meist ohne eigene Einfuhr. Der Haken: Die Suche kostet Zeit, und ein gleichwertiges Teil muss jemand freigeben (bei Dringlichkeit: Notfallbeschaffung beim neuen Lieferanten). Passt, wenn das Teil nicht nur bei diesem Händler zu haben ist.
2. Selbst beim US-Händler bestellen
Mit Firmenkarte oder Vorkasse. Der Händler muss dafür in vielen Häusern in Ihren Lieferantenstamm: Stammdaten, Zahlung in Dollar, Prüfung nach Ihren Compliance-Regeln. Der Haken: Zahlung, Zoll, Beleg und Exportangaben bleiben bei Ihnen. Passt, wenn Karte und EORI-Nummer bereitliegen und die Buchhaltung Einfuhrbelege kennt.
3. Frachtführer oder Spedition als Anmelder
Weg 3 ergänzt Weg 2: An Weg 2 hängt meist ein Frachtführer, der anmeldet. Er verlangt Handelsrechnung mit Warennummer, Wert und Ursprung, dazu EORI-Nummer und Vollmacht. Der Haken: Er berechnet Auslagen und Gebühren, Kauf und Belegzuordnung bleiben bei Ihnen. Passt, wenn Ihr Haus den Rest ohnehin abwickelt.
4. Weiterleitungsdienst
Der Händler liefert an eine US-Adresse, der Dienst schickt weiter, gegen Zusatzgebühren. Der Haken: Im Firmeneinkauf schwer zu dokumentieren. Passt für eine Firma selten.
5. Über einen Einkaufsdienstleister beschaffen
Ihr Einkauf gibt die Bestellung an einen Dienstleister im Inland, der kauft und Ihnen eine deutsche Rechnung stellt. Der Haken: Der Service steckt im Rechnungsbetrag, nicht jeder Anbieter übernimmt die Einfuhr, Exportkontrolle und Eignung des Teils bleiben bei Ihnen. Passt, wenn solche Sonderbedarfe immer wieder anfallen.
Und für die 50 Lüfter?
Fragen Sie zuerst Stammlieferant und EU-Distributor. Gibt es das Teil nur bei diesem Händler, entscheidet, ob Karte, EORI-Nummer, Frachtführer und Einfuhrbeleg bereitliegen. Fehlt davon etwas, bleiben ein Frachtführer als Anmelder oder ein Einkaufsdienstleister.
Was ändert sich, wenn Facura die Bestellung übernimmt?
Facura ist ein Einkaufsdienstleister, bei dem Menschen bestellen, keine Software. Ihr Bestellweg bleibt: Der Bedarfsträger meldet beim Einkauf, der Einkauf schickt Link, Artikelnummer oder das Angebot an Facura. Facura kauft beim US-Anbieter, zahlt so, wie der Anbieter es verlangt, und wickelt die Einfuhr mit dem Frachtführer ab. Fällt Zoll an, berechnet Facura ihn weiter. Wer bei der Einfuhr als Anmelder auftritt und welche Pflichten des Einführers (Konformität, Kennzeichnung) damit wo liegen, klären Sie vor der Bestellung mit Facura; Facura prüft Nachweise nicht.
Aus Facuras Praxis, als Größenordnung: 50 Lüfter bei einem US-Elektronikdistributor (rund 500 Euro), antistatische Gummibänder bei einem kleinen US-Shop (unter 200 Euro) und ein Kauf bei Amazon US (rund 340 Euro).
Ihre Buchhaltung bekommt eine deutsche Rechnung von Facura mit ausgewiesener Umsatzsteuer, Ihrer Bestellnummer und Zahlungsziel; kein US-Händler im Kreditorenstamm, keine Dollar-Karte. Der Service steckt im Rechnungsbetrag, ohne Einrichtungskosten und Vertragslaufzeit. Heute kommt die Rechnung als PDF, ab 2027 stellt Facura E-Rechnungen im strukturierten Format aus.
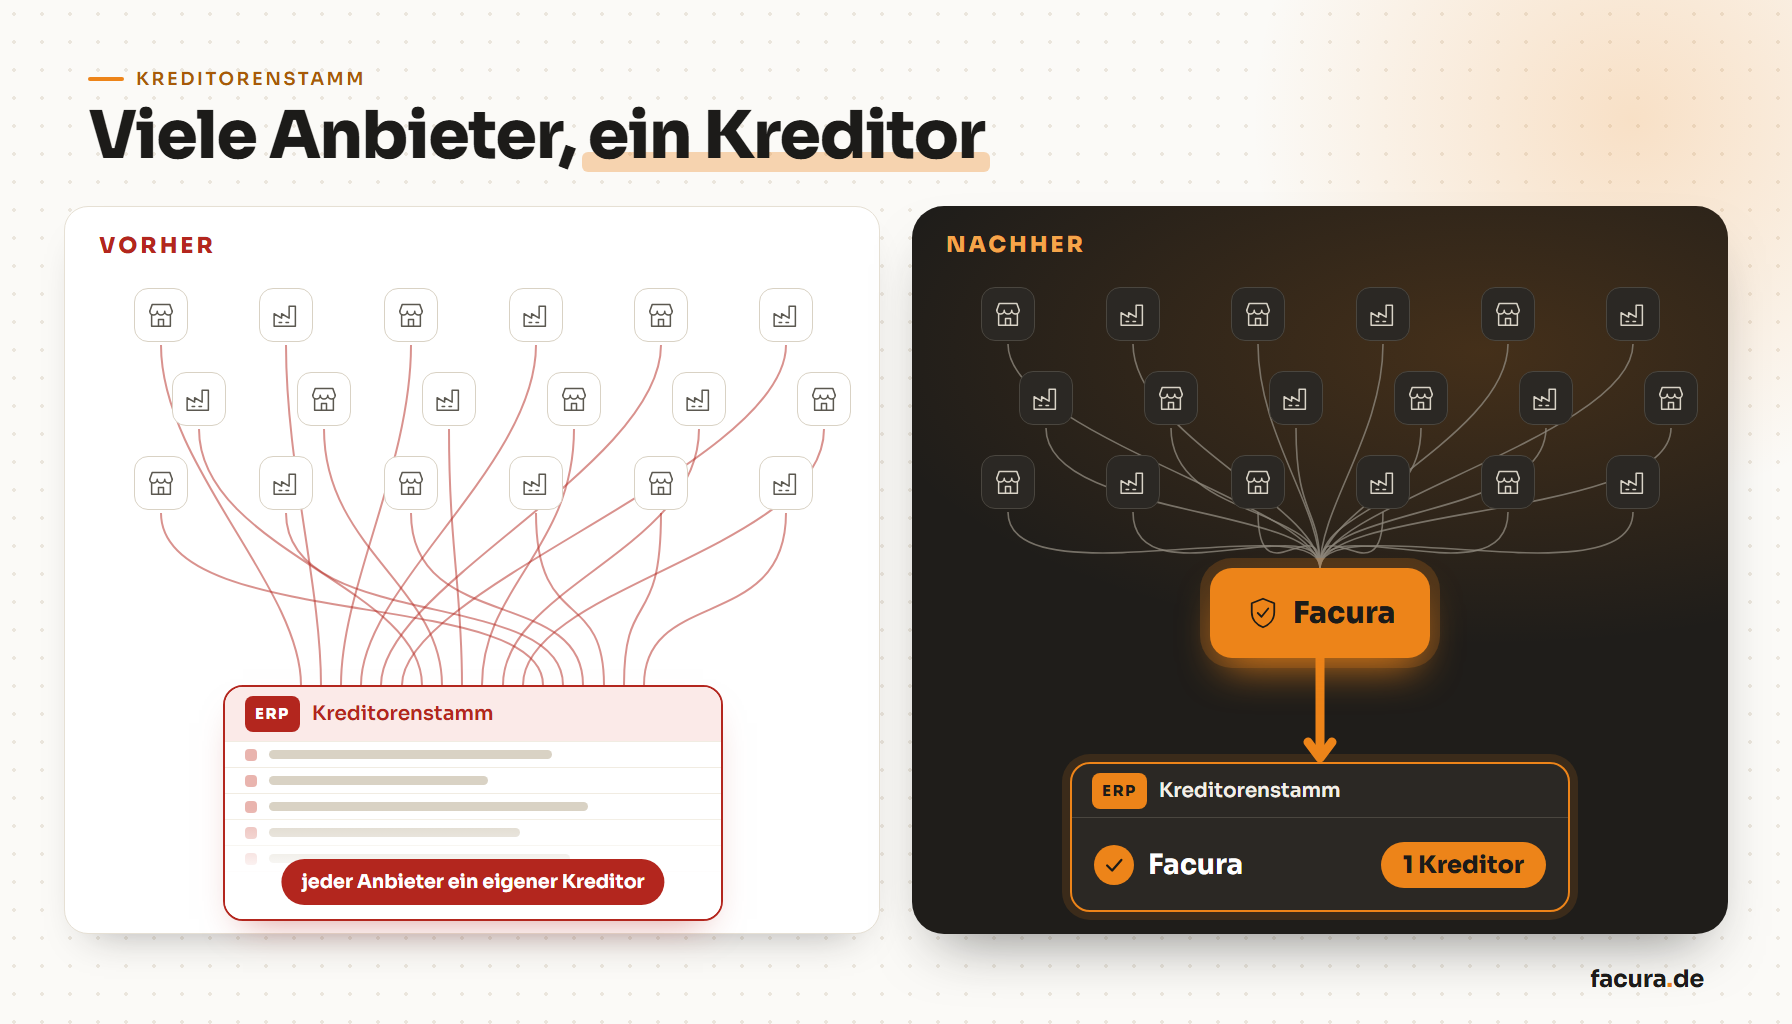
Der nächste Einmalbedarf läuft über denselben Kreditor. Das Modell im Ganzen beschreibt das Facura-Whitepaper (PDF).
Was übernimmt Facura nicht?
- ▸ Händler ohne Versand nach Deutschland. Der Shop muss nach Deutschland liefern. Facura nutzt keine US-Lageradresse, keinen Weiterleitungsdienst und keine eigene Spedition ab dem US-Händler.
- ▸ Exportkontrolle. Facura klassifiziert nicht nach ECCN, holt keine US-Exportlizenzen ein und beschafft keine ITAR-Ware. Angaben zu Endverwender oder Verwendung, die ein Händler verlangt, bleiben Sache des Kunden.
- ▸ Prüfung der Nachweise. Facura prüft nicht, ob ein Produkt die in der EU verlangten Nachweise (Konformitätserklärung, CE-Kennzeichnung) hat, und beurteilt nicht seine Eignung für Ihren Einsatz.
- ▸ Gefahrgut und kennzeichnungspflichtige Chemikalien beschafft Facura nicht, auch keine Lithium-Akkus aus der Elektronik.
- ▸ Steuer-, Zoll- und Rechtsberatung leistet Facura nicht.
- ▸ Lieferzeiten des Händlers sagt Facura nicht zu.
- ▸ Katalogware bleibt im Katalogsystem oder bei Amazon Business. Facura ist für die Teile, die kein Katalog abdeckt.
Wer hier schreibt
Facura beschafft seit 2023 Einmalbedarfe für Industrie und Mittelstand. Die Fälle in diesen Artikeln stammen aus der täglichen Praxis: Lieferanten für eine einzige Bestellung, Shops ohne Rechnungskauf, Belege, die im Monatsabschluss nicht aufgehen. Das Team kommt aus dem Einkauf und der Prozessoptimierung im Einkauf. Bei simple system ist Facura als Allesbeschaffer eingebunden.