Die Buchhaltung meldet sich beim Einkauf: Zwei Rechnungen sind als PDF gekommen, eine vom Stammlieferanten für Verbrauchsmaterial, eine vom Online-Shop, in dem vorige Woche ein Ersatzteil bestellt wurde. Reicht das noch, oder muss es eine E-Rechnung sein? Für Lieferungen bis Ende 2026 reicht das PDF. Ab 2027 hängt es vom Betrag und vom Lieferanten ab, und nicht jedem Lieferanten sieht man das von außen an.
Rechtsstand: 01.10.2026. Der Beitrag ersetzt keine Steuerberatung; im Zweifel fragen Sie Ihren Steuerberater.
Ist ein PDF eine E-Rechnung?
Nein. Eine E-Rechnung ist nach § 14 Abs. 1 UStG eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und sich elektronisch verarbeiten lässt. In der Praxis sind das XRechnung und ZUGFeRD, soweit das Profil die europäische Norm EN 16931 erfüllt. Ein PDF ist für das Gesetz eine sonstige Rechnung, genau wie Papier, auch wenn es per Mail ankommt.
Zwei Feinheiten sorgen in vielen Buchhaltungen für Rückfragen:
- ▸ Nicht jede XML-Datei zählt. ZUGFeRD verbindet ein lesbares PDF mit einer XML-Datei. Für den Vorsteuerabzug zählt nur der strukturierte Teil. Genügt die XML-Datei den Anforderungen an das Format nicht, gilt das Ganze als sonstige Rechnung, auch wenn das PDF tadellos aussieht (UStAE 14c.1 Abs. 4a).
- ▸ Zustimmung zum PDF. Solange keine E-Rechnungspflicht besteht, braucht ein PDF per Mail die Zustimmung des Empfängers (§ 14 Abs. 1 Satz 5 UStG). Sie ist an keine Form gebunden und kann auch stillschweigend erteilt werden.
Welche Lieferanten dürfen Ihnen ab 2027 noch ein PDF schicken?
Seit dem 01.01.2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können. Ausstellen müssen Lieferanten sie erst später, und nur, wenn der Kauf für das Unternehmen ist und Lieferant und Käufer beide im Inland ansässig sind (§ 14 Abs. 2 UStG). Für Lieferungen bis 31.12.2026 darf jeder Lieferant noch Papier oder ein PDF schicken. Danach kommt es auf den Fall an:
| Situation | Lieferung 2027 | Lieferung ab 2028 | Für den Einkauf erkennbar? |
|---|---|---|---|
| Gesamtbetrag der Rechnung bis 250 Euro, einschließlich Umsatzsteuer | PDF zulässig | PDF zulässig | Ja, am Rechnungsbetrag |
| Lieferant nicht im Inland ansässig | PDF zulässig | PDF zulässig | Meist ja, an der Anschrift des Lieferanten |
| Lieferant ist Kleinunternehmer | PDF zulässig | PDF zulässig | Nicht sicher; nur, wenn er es auf der Rechnung angibt |
| Inländischer Lieferant, Gesamtumsatz 2026 bis 800.000 Euro, Rechnung über 250 Euro | PDF zulässig | E-Rechnung Pflicht | Nein |
| Inländischer Lieferant, Gesamtumsatz 2026 über 800.000 Euro, Rechnung über 250 Euro | E-Rechnung Pflicht | E-Rechnung Pflicht | Nein |
Maßgeblich ist, wann geliefert wurde, nicht wann die Rechnung kommt. EDI-Rechnungen bleiben bis Ende 2027 zulässig. Die Staffel steht in § 27 Abs. 38 UStG. Handwerksorganisationen fordern eine Verschiebung der Fristen; beschlossen ist sie nach dem Stand von Mitte September 2026 nicht. Den jeweils geltenden Wortlaut zeigt der verlinkte Paragraf.
Die 250 Euro beziehen sich auf den Gesamtbetrag, also Entgelt und Umsatzsteuer in einer Summe (§ 33 UStDV). Bei 19 Prozent Umsatzsteuer endet die Ausnahme bei gut 210 Euro netto. Die Ausnahme für Kleinunternehmer steht in § 34a UStDV, die für Lieferanten im Ausland in Abschnitt 14.1 Abs. 6 des Umsatzsteuer-Anwendungserlasses, in der Fassung des BMF-Schreibens vom 15.10.2025 (GZ III C 2 – S 7287-a/00019/007/243).
Die Praxisregel daraus: Betrag und Sitz des Lieferanten sehen Sie, seinen Umsatz nicht. Schickt Ihnen 2027 ein inländischer Shop eine Rechnung über 250 Euro als PDF, wissen Sie nicht, ob er das darf. Beim Stammlieferanten lässt sich das erfragen, beim Shop für den Einmalkauf kaum.
Bei Einmalbedarfen, also dort, wo der Einkauf nicht direkt beim Stammlieferanten bestellen kann, kommen alle Zeilen der Tabelle vor. Ein HDMI-Dummy-Stecker oder eine Batterie für ein Schließsystem bleiben unter der Grenze. Lüfter vom US-Distributor oder ein Kugelwagen vom irischen Ersatzteilhändler kommen aus dem Ausland, Österreich zählt mit (mehr in Im Ausland bestellen als Firma). Ein Gebrauchtteil für rund 350 Euro vom Marktplatz-Händler im Inland liegt darüber, und ob für ihn die Pflicht greift, steht auf keiner Produktseite.
Müssen Online-Shops und Marktplatz-Händler E-Rechnungen schicken?
Für sie gelten dieselben Regeln wie für jeden Lieferanten. Auf Marktplätzen wie Amazon oder eBay kommt eine Frage davor: Wer stellt die Rechnung aus? Beim Drittanbieter ist das der Händler, nicht der Marktplatz (mehr in Amazon Marketplace: Von wem kommt eigentlich Ihre Rechnung?). Für diesen Händler gilt dann die Tabelle oben.
Bestellbestätigung und Zahlungsbeleg sind in der Regel keine Rechnung, gleich in welchem Format. Woran das liegt, steht in Gilt ein PayPal-Beleg als Rechnung?
Verliere ich den Vorsteuerabzug, wenn nur ein PDF kommt?
Für Lieferungen bis Ende 2026 nicht, solange die übrigen Rechnungsangaben stimmen. Ab 2027 kommt es darauf an, ob für diesen Lieferanten die Pflicht besteht. Besteht sie, und er schickt trotzdem ein PDF, ist das nach Auffassung der Finanzverwaltung keine ordnungsmäßige Rechnung und berechtigt dem Grunde nach nicht zum Vorsteuerabzug. So steht es in Abschnitt 15.2a Abs. 1 des Umsatzsteuer-Anwendungserlasses (BMF-Schreiben vom 15.10.2025, oben verlinkt).
Endgültig verloren ist der Abzug damit nicht. Derselbe Abschnitt nennt zwei Wege: Der Vorsteuerabzug kann trotzdem möglich sein, wenn die Voraussetzungen anders nachgewiesen werden (Abs. 1a). Andernfalls wird die Rechnung berichtigt, indem der Lieferant eine E-Rechnung nachliefert (Abs. 7). Was der Einkauf zu beidem beitragen kann, steht unten in Weg 4.
Im Alltag: Angenommen, im Januar 2027 werden Werkbänke bei einem deutschen Hersteller bestellt, bei dem das Haus zum ersten Mal kauft, und mit der Ware kommt eine Rechnung als PDF über einen vierstelligen Betrag. Der Rechnungseingang prüft in vielen Häusern Pflichtangaben, Betrag und Bestellbezug. Ob das Format stimmen musste, lässt sich an der Rechnung allein nicht prüfen, denn den Vorjahresumsatz des Herstellers sieht niemand im Haus. Je nach Haus wird das PDF erst einmal gebucht und später geklärt, oder es geht als Klärungsfall zurück an den Einkauf, weil dort der Kontakt zum Hersteller liegt.
Was kann der Einkauf tun, wenn der Lieferant keine E-Rechnung schickt?
Eine Voraussetzung gilt für jeden Weg: Empfangen müssen Sie E-Rechnungen schon seit 2025. Landet eine XML-Datei in einem Postfach, in dem niemand sie erwartet, liegt das Problem nicht beim Lieferanten. Legen Sie mit der Buchhaltung fest, an welche Adresse E-Rechnungen gehen, und nennen Sie sie in Bestellungen und bei jeder Lieferantenanlage.
Weg 1 gilt für Stammlieferanten, die Wege 2 und 3 liegen vor einem Einmalkauf, Weg 4 nach Eingang des PDFs. Weg 5 ändert, wer Ihnen die Rechnung stellt.
1. Stammlieferanten vor dem Jahreswechsel fragen
In vielen Häusern der häufigste Fall, und der einfachste. Fragen Sie alle Lieferanten, die heute PDF schicken, ab wann sie E-Rechnungen ausstellen und in welchem Format, oder ob eine Ausnahme greift. Antwortet der Händler für Verbrauchsmaterial etwa „E-Rechnung ab Lieferungen 2028“, sind seine PDFs für 2027 in Ordnung, sofern die Angabe stimmt, und Sie wissen, wann die Umstellung kommt. Halten Sie die Antwort dort fest, wo Ihr Haus Lieferantendaten pflegt, etwa im Kreditorenstamm. Dann schlägt der Rechnungseingang nach, statt beim Einkauf zurückzufragen. Wer nicht antwortet, wird mit der nächsten Bestellung erinnert. Haken: Die Runde kostet einmal Zeit. Beim Shop, bei dem Sie nur einmal kaufen, hilft sie nicht, und Einmalbedarfe bedeuten meist genau solche Lieferanten.
2. Den Stammlieferanten das Teil mitbesorgen lassen
Führt ein Händler, mit dem Sie ohnehin arbeiten, das Teil nicht im Sortiment, fragen Sie, ob er es für Sie beschafft. Dann kommt die Rechnung von einem Lieferanten, dessen Format Sie aus Weg 1 kennen, und es entsteht kein neuer Kreditor. Haken: Ob und zu welchen Konditionen er das tut, entscheidet er. Für ein Gebrauchtteil vom Marktplatz-Händler oder ein Teil vom Spezialanbieter im Ausland wird nicht jeder Händler das übernehmen.
3. Beim neuen Anbieter vor dem Kauf fragen
Liegt der Rechnungsbetrag sicher unter 250 Euro oder sitzt der Anbieter im Ausland, brauchen Sie diesen Schritt nicht (Tabelle oben). Sonst fragen Sie vor dem Checkout, auf einem von zwei Wegen.
Angebot anfordern. Bitten Sie um ein Angebot auf Ihre Firma, mit Kauf auf Rechnung, und fragen Sie, ob er eine E-Rechnung ausstellen kann. Dann steht die Antwort fest, bevor Sie bestellen, und Sie schreiben das Format in die Bestellung, etwa „Rechnung bitte als XRechnung oder ZUGFeRD an …“. Haken: Nicht jeder Shop schreibt Angebote über Einzelstücke.
Kauf auf Rechnung im Checkout. Schreibt der Shop keine Angebote, wählen Sie Kauf auf Rechnung, wo er Firmen angeboten wird. Die Rechnung liegt dann in der Regel vor, bevor Geld fließt, und Ihre Rückfrage zum Format kommt, solange der Anbieter noch auf sein Geld wartet. Haken: Für Erstbesteller gibt es Kauf auf Rechnung manchmal erst nach einer Prüfung, und ein Kommentarfeld im Checkout wird nicht immer gelesen.
Fehlt bei eiligem Bedarf die Zeit für beides, wird mit Firmenkarte oder per Vorkasse bezahlt (mehr in Shop nimmt nur Kreditkarte). Die Formatfrage ist damit nicht gelöst: Das PDF kommt trotzdem, und der Anbieter hat sein Geld schon. Dann bleibt Weg 4.
4. Bei Eingang prüfen und eine Bestätigung einholen
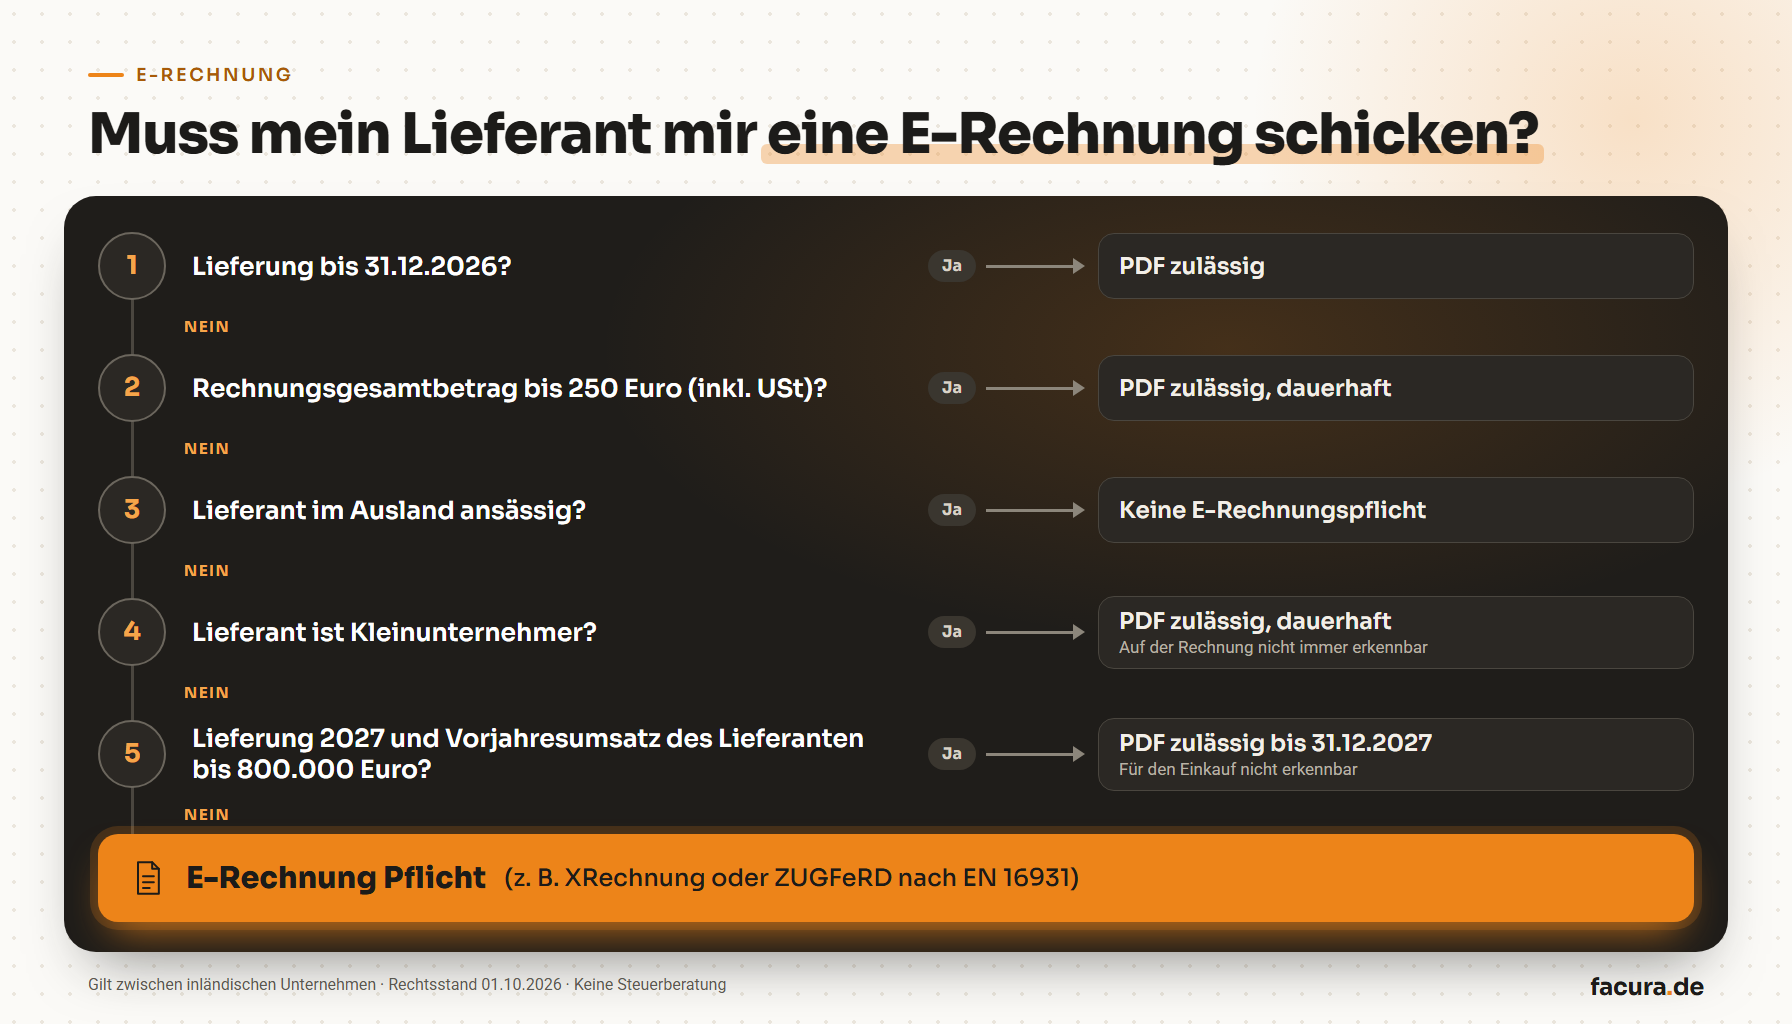
Kommt ab 2027 ein PDF, gehen Sie die Fragen aus dem Entscheidungsbaum der Reihe nach durch. Offen bleiben meist die letzten beiden: Kleinunternehmer oder Umsatzgrenze. Seinen Umsatz muss der Lieferant dafür nicht nennen. Bitten Sie um eine kurze Bestätigung per Mail, etwa: „Unser Gesamtumsatz 2026 lag nicht über 800.000 Euro. Für Lieferungen im Jahr 2027 stellen wir deshalb noch keine E-Rechnung aus.“ Die Mail legen Sie der Rechnung bei. Greift keine Ausnahme, bitten Sie um eine E-Rechnung als Ersatz für das PDF.
Haken: Für einen Shop, bei dem Sie einmal gekauft und schon bezahlt haben, hat Ihre Anfrage keinen Vorrang. Bleibt die Antwort aus, geben Sie der Buchhaltung, was Sie haben: Bestellung, Zahlungsbeleg, Lieferschein und Ihre Anfrage mit Datum. Ob die Bestätigung genügt oder die Unterlagen den Nachweis nach Abs. 1a tragen, entscheidet die Buchhaltung, im Zweifel mit dem Steuerberater.
5. Einmalbedarfe über einen Rechnungsaussteller bündeln
Ein Einkaufsdienstleister kauft beim Shop und stellt Ihnen seine eigene Rechnung. Die Rechnung des Shops geht an ihn. Haken: ein zusätzlicher Vertragspartner mit eigener Gebühr. Diesen Weg bietet Facura an: Bei Facura bestellen Menschen für Sie, installiert oder angebunden wird nichts.
Was ändert sich, wenn Einmalbedarfe über Facura laufen?
Der Bestellweg im Haus bleibt: Der Bedarfsträger meldet beim Einkauf, der Einkauf schickt Link, Artikelnummer oder Angebot an Facura. Facura kauft das Teil und verkauft es Ihnen weiter. Sie bekommen immer eine Rechnung von Facura über den Gesamtbetrag, mit ausgewiesener Umsatzsteuer, mit Bezug auf Ihre Bestellnummer und mit Zahlungsziel; unsere Gebühr ist eingerechnet.
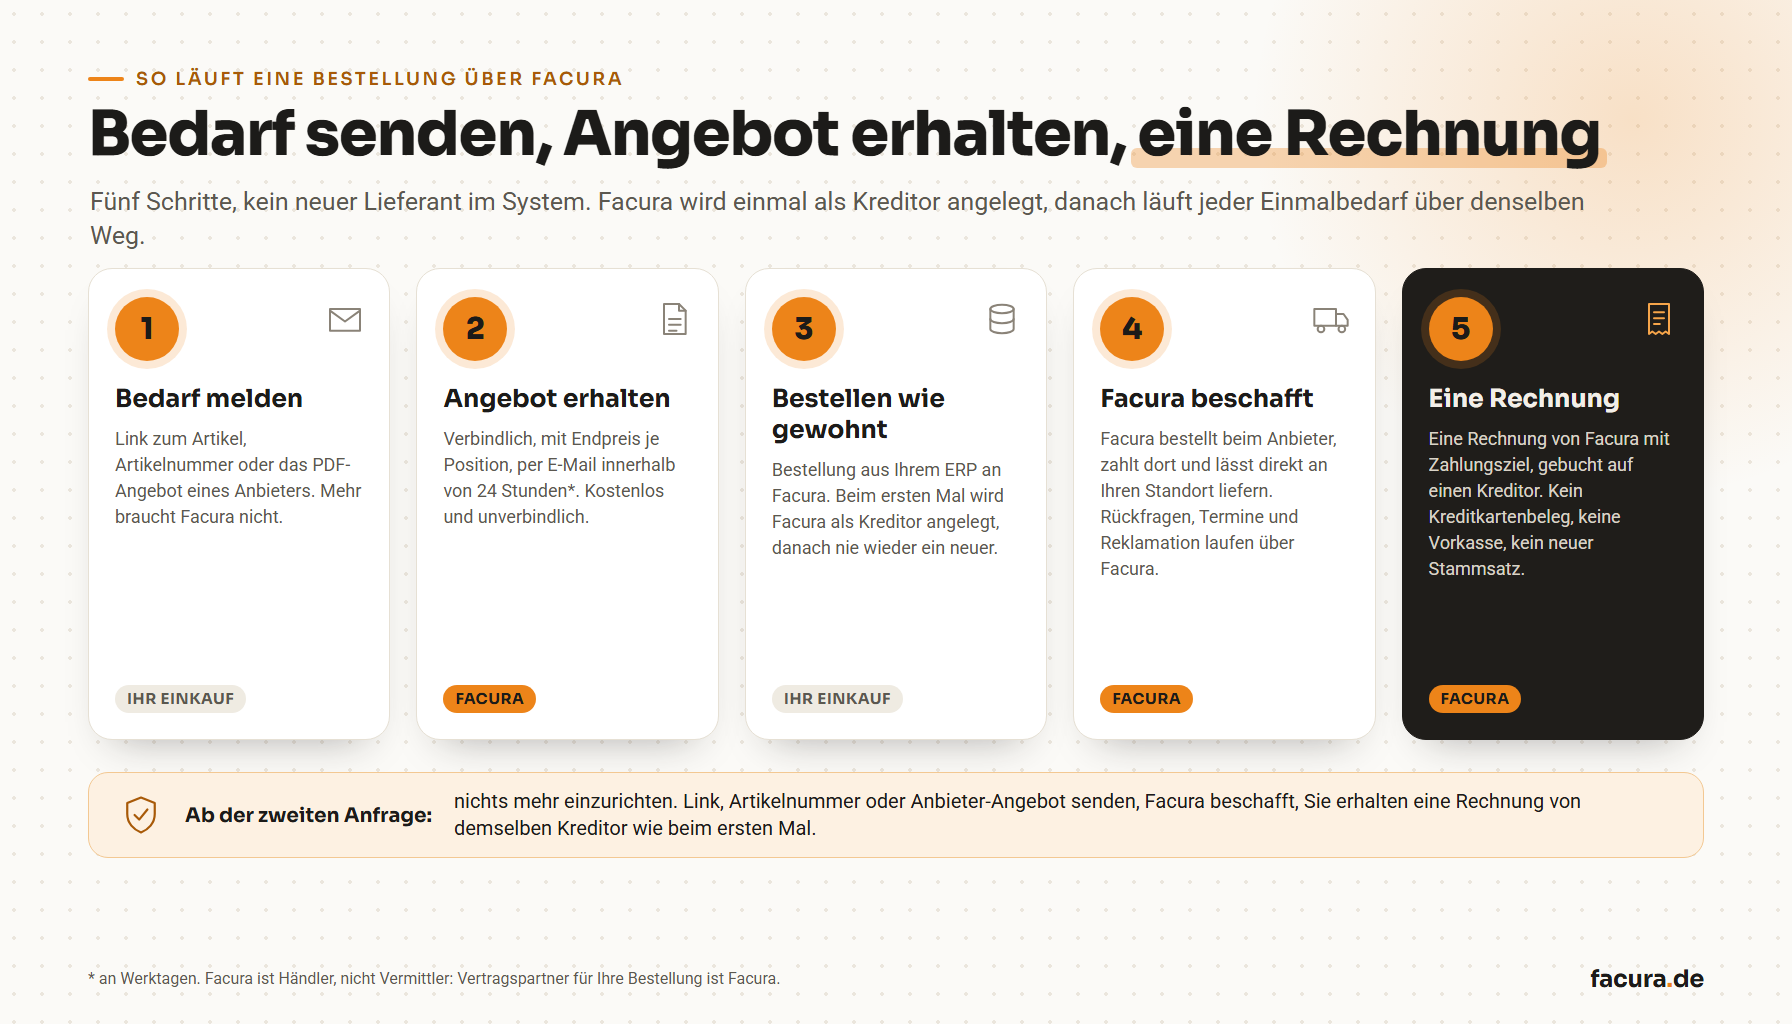
Auch außerhalb der EU, ob in den USA oder in China, kauft Facura beim ausländischen Anbieter, zahlt in der geforderten Währung und Zahlungsart und wickelt Versand und Einfuhr ab. Die Rechnung des Shops geht an Facura. Ob er ein PDF schicken durfte, muss dann nicht Ihre Buchhaltung klären. Ob und wie Sie die Vorsteuer geltend machen, entscheidet Ihre Buchhaltung.
Heute kommt die Rechnung von Facura als PDF, eine je Bestellung. Ab 2027 stellt Facura E-Rechnungen im strukturierten Format aus. Für Einmalbedarfe, die über Facura laufen, gibt es dann einen Rechnungssteller statt vieler, also ein einziges Format, das einmal mit der Buchhaltung abgestimmt wird, egal bei wie vielen Shops gekauft wird.
Wofür ist der Weg über Facura nicht gedacht?
- ▸ Keine Steuerberatung.
- ▸ Kein Ersatz für Stammlieferanten und Katalog. Was dort sauber läuft, bleibt dort.
- ▸ Bei Gebrauchtteilen übernimmt Facura keine Gewährleistung. Es gilt, was der Händler für das Teil zusagt, und das steht im Angebot, bevor Sie bestellen. Ob das Teil passt, echt ist und eingesetzt werden darf, prüfen Sie.
- ▸ Keine Prüfung der EU-Nachweise. Facura prüft nicht, ob ein Produkt die in der EU verlangten Nachweise hat. Verlangen Sie Konformitätserklärung und Datenblatt vom Anbieter, bevor Sie bestellen. Fehlen sie, ist das ein Grund, nicht zu bestellen, gleich auf welchem Weg.
- ▸ Kein Gefahrgut und keine kennzeichnungspflichtigen Chemikalien.
Die E-Rechnung macht Einmalkäufe nicht unmöglich. Sie verlegt Arbeit nach vorn: Wer vor der Bestellung fragt, klärt das Format, solange er noch Einfluss hat. Wo das nicht geht, läuft der weitere Sonderbedarf über einen einzigen Kreditor. Facura wird dafür einmal als Lieferant angelegt, ohne Einrichtungskosten und ohne Vertragslaufzeit; eine Rechnung kommt nur, wenn bestellt wird. Wie der Einstieg aussieht: Erste Schritte mit Facura. Das Modell im Ganzen beschreibt das Facura-Whitepaper (PDF).
Wer hier schreibt
Facura beschafft seit 2023 Einmalbedarfe für Industrie und Mittelstand. Die Fälle in diesen Artikeln stammen aus der täglichen Praxis: Lieferanten für eine einzige Bestellung, Shops ohne Rechnungskauf, Belege, die im Monatsabschluss nicht aufgehen. Das Team kommt aus dem Einkauf und der Prozessoptimierung im Einkauf. Bei simple system ist Facura als Allesbeschaffer eingebunden.