
Auf Ihrem Tisch landet ein Beleg: Ein Kollege hat privat für die Firma bezahlt, die Rechnung lautet auf seinen Namen, und die Buchhaltung fragt nach Vorsteuer und Erstattung. Darf die Firma daraus Vorsteuer ziehen? Der Einkauf erfährt vom Kauf womöglich erst nach der Zahlung, der Mechanismus hinter Maverick Buying.
Gemeint ist der Mitarbeiter, der privat für die Firma zahlt; Privatkäufe auf Firmenrechnung sind ein anderes Thema.
Rechtsstand: Oktober 2026. Praxisauffassungen sind als solche benannt. Der Beitrag ersetzt keine Steuerberatung.
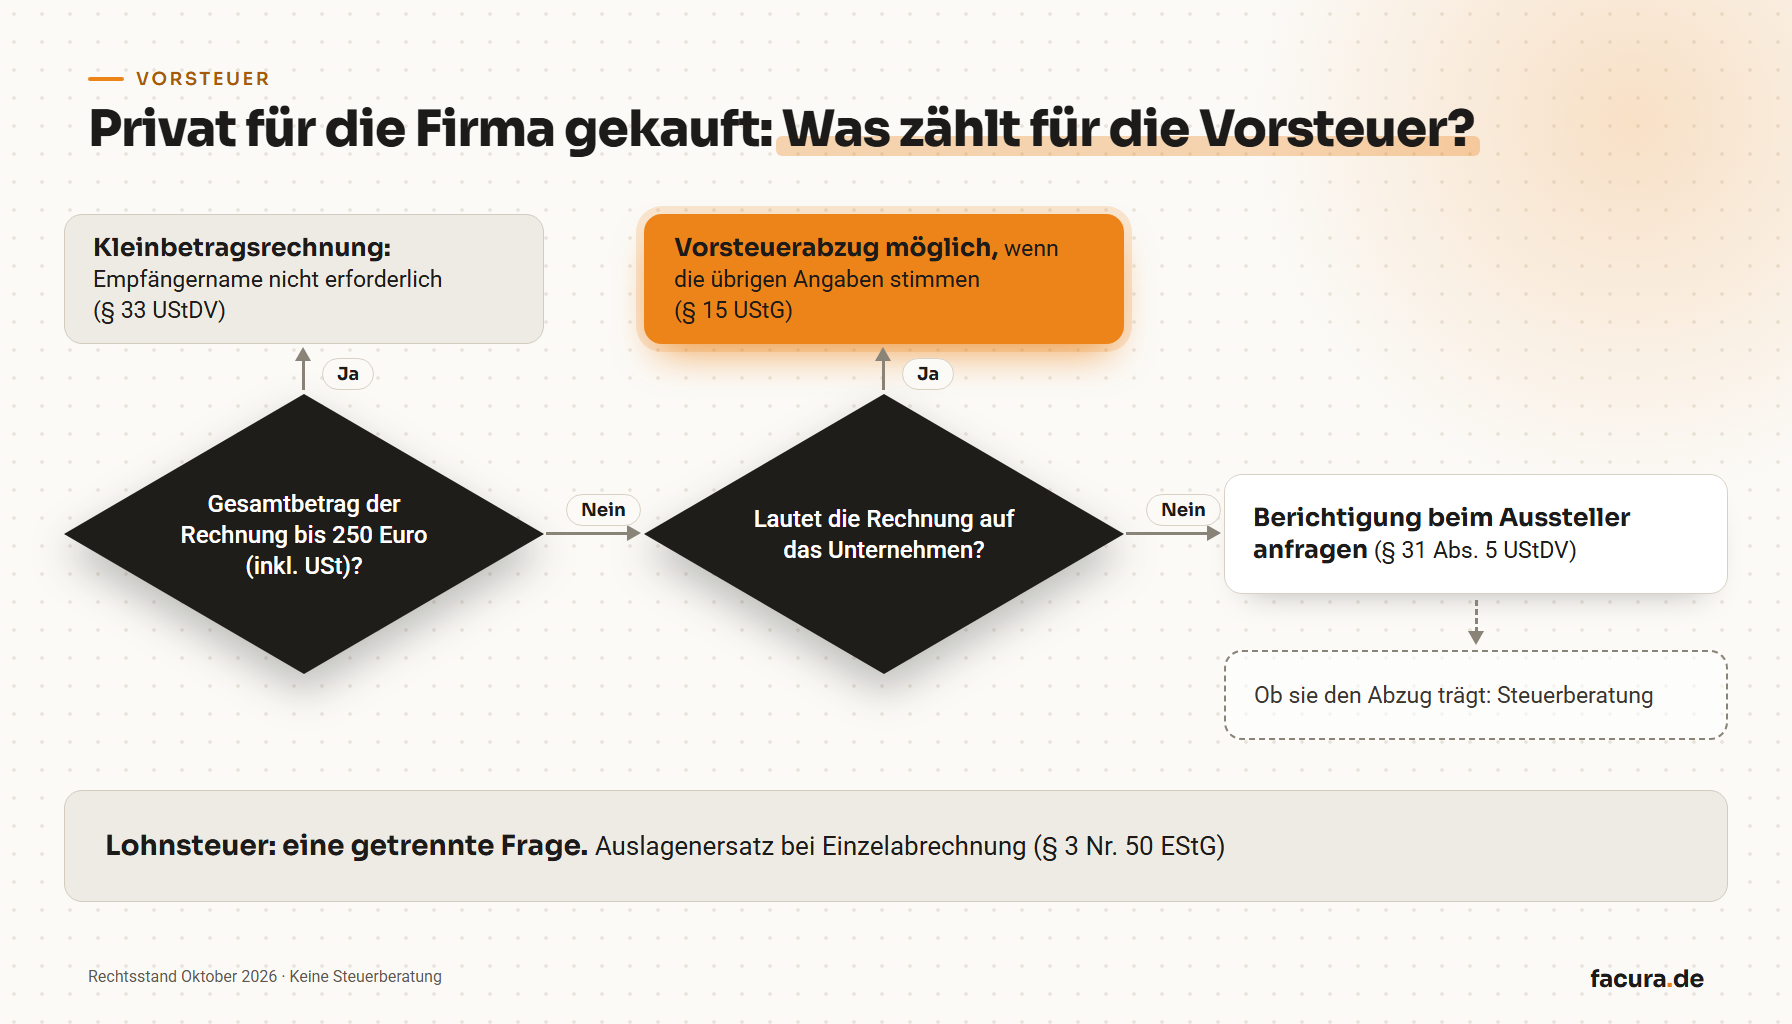
Darf die Firma Vorsteuer ziehen, wenn die Rechnung auf den Mitarbeiter lautet?
Bei Rechnungen über 250 Euro Gesamtbetrag gilt in der Praxis: nur mit der Firma als Empfänger. Bis 250 Euro verlangt § 33 UStDV keinen Empfängernamen auf der Rechnung. Steht der Mitarbeiter trotzdem auf dem Beleg, fragen Sie Ihre Steuerberatung.
Die Grundregel: Die Rechnung muss auf das Unternehmen lauten
Vorsteuer abziehen darf ein Unternehmer für Leistungen, die er von einem anderen Unternehmer für sein Unternehmen bezieht, wenn er eine ordnungsgemäße Rechnung hat (§ 15 Abs. 1 UStG). Dazu gehören der vollständige Name und die Anschrift des Leistungsempfängers (§ 14 Abs. 4 UStG). Kauft der Mitarbeiter im eigenen Namen, steht er als Empfänger auf der Rechnung.
Daraus folgt nach der Praxisauffassung: Die Rechnung muss auf den Arbeitgeber lauten. So steht es in den Praxisbeiträgen von Haufe zum Auslagenersatz. Eine amtliche Aussage speziell zu Arbeitnehmern haben wir nicht gefunden; Ihre Steuerberatung klärt, ob sie trägt.
Die Ausnahme: Rechnungen bis 250 Euro
Eine Rechnung bis 250 Euro Gesamtbetrag braucht nur Angaben zum Verkäufer, Datum, Art und Menge der Ware, Entgelt und Steuerbetrag als Summe sowie den Steuersatz. Name und Anschrift des Empfängers gehören nicht dazu (§ 33 UStDV). Der Gesamtbetrag gilt brutto. Ein Kassenbon mit diesen Angaben genügt deshalb in der Regel auch ohne Firmennamen. Das gilt für Rechnungen mit deutscher Umsatzsteuer; bei Käufen im Ausland gelten andere Regeln.
Ob ein Mitarbeitername auf dem Beleg, etwa aus dem Kundenkonto im Shop, den Abzug stört, sagt die Norm nicht; das ordnet die Steuerberatung ein. Über 250 Euro braucht die Rechnung den Empfänger, und der wäre dann der Mitarbeiter.
Was können Sie tun, wenn die Rechnung schon auf den Mitarbeiter lautet?
- ▸ Betrag prüfen. Bis 250 Euro verlangt § 33 UStDV keinen Empfänger; steht der Mitarbeiter trotzdem darauf, fragen Sie vor dem Abzug die Steuerberatung.
- ▸ Berichtigung anfragen. Der Aussteller kann unzutreffende Angaben berichtigen, durch ein Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht. Für Form und Inhalt gelten dieselben Anforderungen wie für die Rechnung selbst (§ 31 Abs. 5 UStDV). Nachteil: Sie können nur darum bitten, ob er es tut, entscheidet er. Bei Marktplätzen klären Sie zuerst, wer ausgestellt hat (Von wem kommt Ihre Rechnung?). Ob die Berichtigung den Abzug trägt, wenn der Mitarbeiter im eigenen Namen gekauft hat, klärt die Steuerberatung.
- ▸ Ohne Vorsteuer erstatten. Der Mitarbeiter bekommt den Bruttobetrag, die Umsatzsteuer bleibt Kosten. Verzicht: Sie lassen den Abzug liegen.
Der vorsichtige Weg bei einer Rechnung über 250 Euro auf den Mitarbeiter: Auslage erstatten, die Vorsteuer zunächst nicht ziehen, beim Aussteller eine berichtigte Rechnung auf die Firma anfragen und den Abzug erst buchen, wenn die berichtigte Rechnung vorliegt und die Steuerberatung sie freigegeben hat. Bleibt die Berichtigung aus, ist die Auslage ein Aufwand ohne Vorsteuer, mehr nicht.
Muss der Arbeitgeber erstatten, und ist das steuerfrei?
Im Arbeitsverhältnis wird der Aufwendungsersatz in der Praxis auf § 670 BGB in entsprechender Anwendung gestützt; erforderliche Auslagen sind in der Regel zu ersetzen. Was erforderlich war, klären Personalabteilung oder Rechtsberatung.
Steuerfrei ist der Auslagenersatz bei Einzelabrechnung, auch wenn der Mitarbeiter im eigenen Namen gezahlt hat (§ 3 Nr. 50 EStG, nach Haufe). Pauschalen sind in der Regel Arbeitslohn; Ausnahmen gelten für regelmäßig wiederkehrende Auslagen mit Einzelnachweis über drei Monate (R 3.50 LStR). Das ist die Lohnsteuer; die Umsatzsteuer ist getrennt: Die Auslage kann steuerfrei erstattet werden, während die Firma die Vorsteuer nicht ziehen kann.
Welche Belege braucht die Buchhaltung für die Erstattung?
Die Rechnung oder den Kassenbon des Verkäufers (über 250 Euro mit der Firma als Empfänger), Anlass, Zweck und Kostenstelle, in vielen Häusern die Freigabe, jede Auslage einzeln. Ein Zahlungsnachweis (Kontoauszug, Kartenabrechnung, PayPal-Beleg) zeigt nur, dass gezahlt wurde; eine Rechnung ersetzt er in der Regel nicht (Gilt ein PayPal-Beleg als Rechnung?).
Fehlt der Beleg ganz, bitten Sie den Verkäufer um eine Rechnung oder eine Kopie des Kassenbons. Einen Anspruch darauf hat der Mitarbeiter als Privatkunde nicht in jedem Fall (§ 14 Abs. 2 UStG).
Warum zahlen Mitarbeiter überhaupt privat?
Aus den Bestellungen, die Facura für Kunden ausführt, kennen wir die Anbieterseite. Die Fälle belegen die Zahlungsbedingungen der Anbieter, nicht, wer privat ausgelegt hat; ein Muster, keine Aussage über Ihr Haus.
- ▸ Sofortzahlung. Ein Versandhändler verlangt von Firmen Sofortzahlung, so bei einem Standventilator im zweistelligen Euro-Bereich; auch bei Gebrauchtteilen über eBay, von einigen hundert bis über tausend Euro, wird sofort gezahlt. Manche Checkouts kennen nur Karte oder PayPal (Shop nimmt nur Kreditkarte).
- ▸ Zu klein oder nur dort lieferbar. Ein HDMI-Dummy-Stecker im ein- bis zweistelligen Bereich lohnt keinen Kreditor. Ein Ersatzakku, den der Hersteller nicht mehr führt, kommt von einem Refurbished-Händler, gegen sofortige Zahlung.
- ▸ Der Weg dauert. In vielen Häusern ist der Bedarf dringend, der Weg über den Einkauf braucht Freigabe und Lieferantenanlage, und der Kollege löst es selbst. Das ist eine Annahme, kein Fall aus unseren Bestellungen.
Bei Gebrauchtteilen über 250 Euro greift die Kleinbetragsregel nicht mehr (Bei eBay als Firma kaufen). Ob Vorsteuer ausgewiesen ist, hängt vom Verkäufer ab: Privatverkäufer stellen keine Umsatzsteuer in Rechnung, bei Händlern mit Differenzbesteuerung wird sie nicht gesondert ausgewiesen. Dann gibt es nichts abzuziehen. Weiter: Bestellungen außerhalb des Systems und Der Einkauf kann nicht direkt bestellen.
Wie lässt sich der Privatkauf dauerhaft vermeiden?
1. Beim Kauf die Firma als Rechnungsempfänger angeben
Der einfachste Hebel: Der Mitarbeiter trägt Firmenname und Anschrift als Rechnungsadresse ein, auch wenn er die Zahlung vorstreckt. Lautet die Rechnung auf die Firma, ist nach der Praxisauffassung oben die Voraussetzung für den Abzug erfüllt, soweit die übrigen Angaben stimmen. Grenze: Freigabe und Sichtbarkeit bleiben offen, nicht jedes Kundenkonto kennt eine Firmenadresse, und eine nachträgliche Änderung entscheidet der Shop.
2. Als Firma beim Anbieter bestellen
Mit Geschäftskundenkonto (auch Marktplätze bieten Geschäftskonten) oder auf Rechnung: der sauberste Weg, wenn der Anbieter Firmen beliefert. Haken: Nicht jeder tut es. Manche Händler verkaufen laut AGB nur an Verbraucher (Bei OTTO als Firma bestellen), und ein Zahlungsziel gibt es oft erst nach Bonitätsprüfung.
3. Eine Auslagenregel im Haus
Festlegen, bis zu welchem Betrag ein Kollege auslegen darf, wer vorher freigibt und wer den Beleg weitergibt. Auch Vorschuss oder Handkasse kommen infrage, helfen aber nicht, wo der Shop nur Karte oder PayPal nimmt. Der Preis dafür: Die Regel verhindert den Kauf nicht, sie macht ihn sichtbar und belegbar.
4. Firmenkarte
Das Geld kommt von der Firma, nicht aus der Tasche des Kollegen; für viele Kleinkäufe die schnellste Lösung. Einschränkung: Die Karte löst nicht automatisch die Rechnungsfrage, und ob Käufe an der Freigabe vorbeilaufen, hängt davon ab, ob Ihr Haus Limits und Freigabe an die Karte koppelt. Vergleich: Firmenkreditkarte gegen 1-Kreditor-Modell.
5. Den Anbieter als Lieferanten anlegen
Richtig, wenn der Anbieter wiederkehrt. Aufwand: Stammdaten, Prüfung und Freigabe fallen für einen Einmalkauf genauso an wie für einen Stammlieferanten, und neuen Kunden verlangen kleine Anbieter oft Vorkasse.
6. Ein Einkaufsdienstleister
Ein Dienstleister beschafft den Artikel und stellt Ihnen eine Rechnung. Der Preis dafür: Ein weiterer Beteiligter kommt dazu, seine Vergütung steckt im Rechnungsbetrag, und er wird einmal als Lieferant angelegt.
Wann passt der Weg über Facura?
Facura ist ein Dienstleister, bei dem Menschen bestellen. Keine Software, keine Plattform, nichts wird angebunden. Ihr Bestellweg bleibt: Bedarfsträger, Einkauf, Facura.
Der Weg passt, wenn der Bedarf einmalig ist und der Anbieter bei Ihnen nicht angelegt werden soll. Der Einkauf schickt Link, Artikelnummer oder Angebot an Facura; Facura kauft beim Anbieter und zahlt, wie er es verlangt (Karte, Vorkasse, PayPal, Überweisung). Die Ware geht an den Ort, den Sie angeben. Der Mitarbeiter muss nichts auslegen. Gibt es den Artikel bei einem angelegten Lieferanten, kaufen Sie dort: Katalogware bleibt im Katalog.
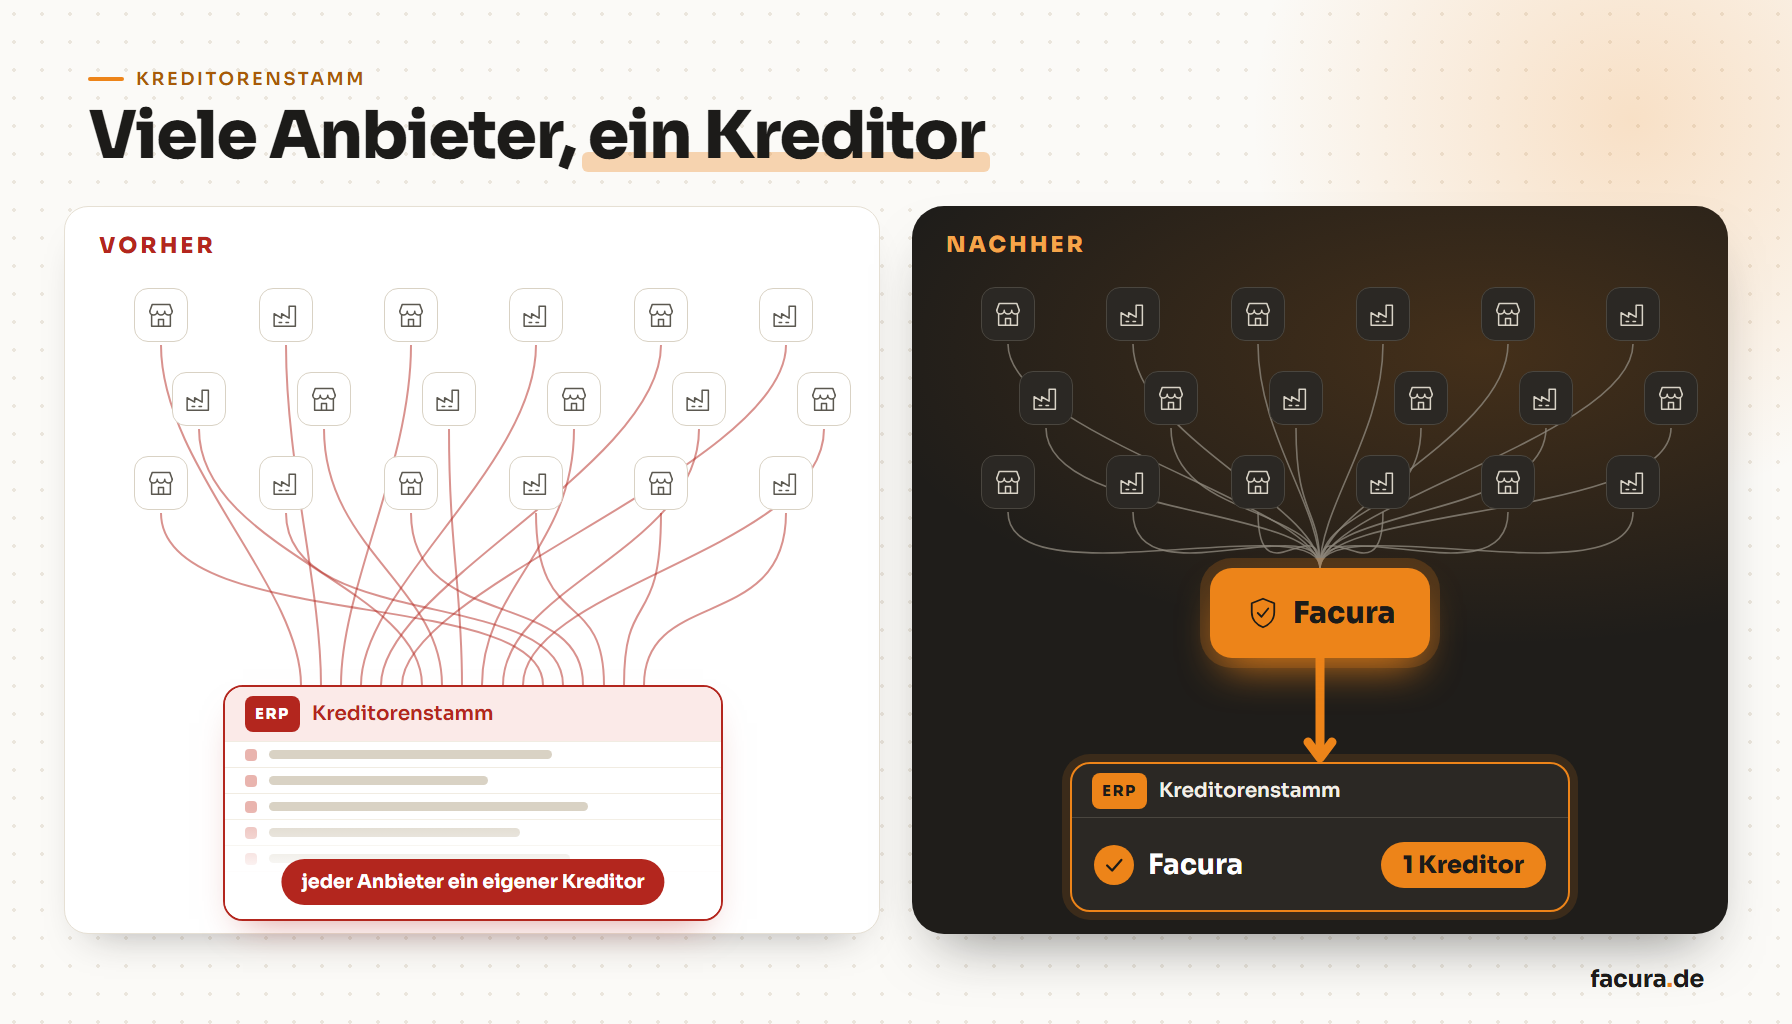
Sie bekommen eine Rechnung von Facura über den Gesamtbetrag, mit ausgewiesener Umsatzsteuer, Bezug auf Ihre Bestellnummer und Zahlungsziel; die Gebühr ist eingerechnet. Ob und wie Sie die Vorsteuer geltend machen, entscheidet Ihre Buchhaltung.
Der Nutzen zeigt sich beim nächsten Einmalbedarf: gleicher Ablauf, derselbe Kreditor. Facura wird dafür einmal als Lieferant angelegt, ohne Einrichtungskosten und ohne Vertragslaufzeit; eine Rechnung kommt nur, wenn bestellt wird. Mehr: Erste Schritte mit Facura und das Facura-Whitepaper (PDF).
Wer hier schreibt
Facura beschafft seit 2023 Einmalbedarfe für Industrie und Mittelstand. Die Fälle in diesen Artikeln stammen aus der täglichen Praxis: Lieferanten für eine einzige Bestellung, Shops ohne Rechnungskauf, Belege, die im Monatsabschluss nicht aufgehen. Das Team kommt aus dem Einkauf und der Prozessoptimierung im Einkauf. Bei simple system ist Facura als Allesbeschaffer eingebunden.